Domain sofort-kreditonline.de kaufen?
Wir ziehen mit dem Projekt
sofort-kreditonline.de um.
Sind Sie am Kauf der Domain
sofort-kreditonline.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain sofort-kreditonline.de kaufen?
Wie können Konsumenten ihre Kreditwürdigkeit verbessern?
Konsumenten können ihre Kreditwürdigkeit verbessern, indem sie ihre Rechnungen pünktlich bezahlen, ihre Kreditkartenlimits nicht voll ausschöpfen und regelmäßig ihre Kreditberichte überprüfen, um Fehler zu korrigieren. Außerdem sollten sie keine unnötigen Kreditanfragen stellen und bestehende Schulden so schnell wie möglich abbezahlen. Ein stabiles Einkommen und eine gute finanzielle Planung sind ebenfalls wichtige Faktoren für eine verbesserte Kreditwürdigkeit. **
Wie wirkt sich die Bonitätsauskunft auf die Kreditwürdigkeit eines Konsumenten aus?
Die Bonitätsauskunft gibt Auskunft über die Zahlungsfähigkeit und Zahlungsmoral eines Konsumenten. Eine positive Bonitätsauskunft kann die Kreditwürdigkeit erhöhen und bessere Konditionen ermöglichen. Eine negative Bonitätsauskunft kann zu einer Ablehnung des Kreditantrags oder zu höheren Zinsen führen. **

Ähnliche Suchbegriffe für Konsumenten
Top-Angebote
Produkte zum Begriff Konsumenten:
-
Finanzierung von Innovationen, Fachbücher von Gert KollmerEin steter Strom von Innovationen ist unabdingbare Voraussetzung für nachhaltiges Wirtschaftswachstum. Deren erfolgreiche Implementierung setzt nicht nur Kreativität, sondern auch die Verfügbarkeit ausreichender Finanzmittel voraus. Deshalb verwundert es, dass die Frage der Finanzierung von Innovationen bisher vernachlässigt wurde. Bei der Tagung "Finanzierung von Innovationen", deren Beiträge hier publiziert werden, wurden neue Erkenntnisse aus Wissenschaft und Praxis in einem interdisziplinären Forum vorgestellt. Die Verknüpfung von historischen und aktuellen Erfahrungen leistet einen Beitrag zur Schliessung der konstatierten Forschungslücke.46,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Investition und Finanzierung, Fachbücher von Jörg WöltjeKluge Investitions- und Finanzierungsentscheidungen sind die Basis für den Erfolg eines Unternehmens. Dieses Buch bietet Ihnen eine kompakte Einführung in die Investitionsrechnung und die unterschiedlichen Finanzierungsformen. Der Autor geht auf die wichtigen Verfahren und Methoden ein und erläutert diese anhand realer Unternehmensdaten und mit anschaulichen Praxisbeispielen. Das ideale Lehrbuch in der Aus- und Weiterbildung für das Finanz- und Rechnungswesen. Inhalte: - Grundlagen der betrieblichen Finanzwirtschaft: Investitionsrechnung und Finanzierung - Erläuterung der statischen und dynamischen Investitionsrechnungen - Einzel- und Gesamtbewertungsverfahren der Unternehmensbewertung - Formen der Aussen- und Innenfinanzierung, Sonderformen der Finanzierung - Effektivzinsberechnung und Tilgungsplänen - Neu: Ausführliche Darstellung mit Beispielen der Ersatzinvestitionsentscheidungen, Komplettüberarbeitung des Kapitels Unternehmensbewertung mit den DCF-Verfahren und Multiplikatorverfahren - Zahlreiche Rechenbeispiele zur Investitionsrechnung, zur Finanzierung und zur individuellen Finanzplanung - Neu in der 3. Auflage: ausführliche Darstellung mit Beispielen der Ersatzinvestitionsentscheidungen, Komplettüberarbeitung des Kapitels Unternehmensbewertung mit den DCF-Verfahren und Multiplikatorverfahren Digitale Extras: - Rechner, finanzmathematische Tabellen - Über 170 Aufgaben mit Lösungen.39,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Die Kreditwürdigkeit des Kunden, Fachbücher von Dietrich Härle, Hans Schöning, Hans-Wilhelm WitthoffDie Kreditwürdigkeit des Kunden ist ein Fachbuch, das sich mit der Beurteilung der Kreditwürdigkeit von Kunden im Kontext der Landwirtschaft beschäftigt. Verfasst von Dietrich Härle, bietet das Buch wertvolle Einblicke in Management- und Führungsstrategien, die für die Bewertung von Kundenbeziehungen und deren finanzieller Stabilität entscheidend sind. Mit einem Umfang von 76 Seiten und einem kartonierten Einband ist es sowohl für Studierende als auch für Fachleute in der Landwirtschaft von Interesse. Die klare und prägnante Sprache ermöglicht es, komplexe Themen verständlich zu vermitteln. Das Buch ist in deutscher Sprache verfasst und wurde 1987 veröffentlicht. Es ist ein unverzichtbares Nachschlagewerk für alle, die sich mit der finanziellen Analyse und dem Risikomanagement in der Landwirtschaft auseinandersetzen.54,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Grundlagen der Finanzierung und Investition, Fachbücher von Ulrich PapeFinanzierungs- und Investitionsentscheidungen sind von entscheidender Bedeutung für den Erfolg von Unternehmen. Daher gehören finanzwirtschaftliche Kenntnisse zum elementaren Handwerkszeug für Studierende der Wirtschaftswissenschaften ebenso wie für Praktiker. Ulrich Pape behandelt in seinem Lehrbuch die zentralen Themen der betrieblichen Finanzwirtschaft. Zahlreiche Fallbeispiele und Übungsaufgaben gewährleisten einen hohen Praxisbezug. Für die fünfte Auflage wurden Daten, Quellen, Beispiele und Übungsaufgaben aktualisiert. Darüber hinaus wurden die Ausführungen um aktuelle Themen ergänzt, zum Beispiel zur Start-up-Finanzierung. Das Buch wendet sich an Studierende in Bachelor- und Master-Studiengängen an Universitäten und Hochschulen. Aufgrund seiner Anwendungsorientierung ist es ebenfalls für Praktiker geeignet, die in ihrer Berufspraxis mit finanzwirtschaftlichen Fragestellungen zu tun haben. Dank seiner klaren Struktur eignet sich das Buch auch sehr gut zum Selbststudium. Zu den im Buch enthaltenen Übungsaufgaben gibt es auf der Verlagshomepage die entsprechenden Lösungen.39,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter




-
Wie berechne ich die Zinsen für ein Darlehen unter Berücksichtigung von Zinssatz, Laufzeit und Kreditbetrag?
Die Zinsen für ein Darlehen berechnen sich durch Multiplikation des Zinssatzes, der Laufzeit und des Kreditbetrags. Formel: Zinsen = Kreditbetrag x Zinssatz x Laufzeit. Beispiel: Bei einem Kreditbetrag von 10.000€, einem Zinssatz von 5% und einer Laufzeit von 2 Jahren wären die Zinsen 1.000€ (10.000€ x 0,05 x 2). **
-
Wie berechnet man die Zinsen für ein Darlehen basierend auf dem Zinssatz und der Laufzeit?
Die Zinsen für ein Darlehen berechnet man, indem man den Zinssatz mit dem Darlehensbetrag und der Laufzeit multipliziert. Der resultierende Betrag zeigt die Zinsen, die während der Laufzeit des Darlehens gezahlt werden müssen. Diese Zinsen werden zum Gesamtbetrag des Darlehens addiert, um den Gesamtrückzahlungsbetrag zu erhalten. **
-
Wie funktioniert eine Null-Prozent-Finanzierung und welche Vorteile bietet sie für Konsumenten?
Bei einer Null-Prozent-Finanzierung zahlt der Kunde keine Zinsen auf den Kreditbetrag. Die Ratenzahlung erfolgt über einen festgelegten Zeitraum. Dies bietet Konsumenten die Möglichkeit, größere Anschaffungen zu tätigen, ohne zusätzliche Kosten durch Zinsen zu haben. **
-
Was sind die Vorteile und Nachteile einer zinsfreien Finanzierung für Konsumenten und Unternehmen?
Die Vorteile einer zinsfreien Finanzierung für Konsumenten sind niedrigere Gesamtkosten und keine zusätzlichen Zinskosten. Für Unternehmen bedeutet es eine verbesserte Liquidität und bessere Planbarkeit der Finanzen. Nachteile können sein, dass die Anschaffungskosten höher sind und es weniger Anreize für Konsumenten gibt, frühzeitig zu bezahlen. **

Was sind die verschiedenen Arten von Darlehen und wie unterscheiden sie sich voneinander? Wie beeinflussen verschiedene Faktoren wie Kreditwürdigkeit, Laufzeit und Zinssatz die Bedingungen und Konditionen von Darlehen in verschiedenen Finanzierungsbereichen wie Banken, Kreditgenossenschaften und Online-Kreditgebern?
Es gibt verschiedene Arten von Darlehen, darunter Hypothekendarlehen, Autokredite, Studentendarlehen und persönliche Darlehen. Diese unterscheiden sich hinsichtlich des Verwendungszwecks, der Laufzeit, der Zinssätze und der Rückzahlungsbedingungen. Die Kreditwürdigkeit eines Kreditnehmers beeinflusst die Bedingungen und Konditionen von Darlehen erheblich. Kreditnehmer mit einer guten Kreditwürdigkeit erhalten in der Regel bessere Zinssätze und flexiblere Rückzahlungsbedingungen. Die Laufzeit eines Darlehens bestimmt, wie lange der Kreditnehmer Zeit hat, das Darlehen zurückzuzahlen. Kürzere Laufzeiten führen in der Regel zu niedrigeren Zinssätzen, während längere Laufzeiten zu **
Was sind die Unterschiede zwischen einem informierten Konsumenten und einem uninformierten Konsumenten?
Ein informierter Konsument verfügt über Wissen über Produkte, Preise und Qualität, während ein uninformierter Konsument diese Informationen nicht hat. Ein informierter Konsument kann fundierte Entscheidungen treffen, während ein uninformierter Konsument möglicherweise leichter getäuscht oder ausgenutzt wird. Informierte Konsumenten sind in der Regel zufriedener mit ihren Einkäufen und können bessere Angebote finden. **
Top-Angebote
Produkte zum Begriff Konsumenten:
-
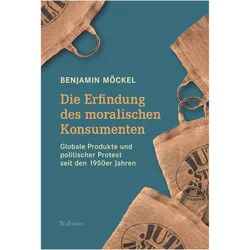
Die Erfindung des moralischen Konsumenten, Fachbücher von Benjamin MöckelWie der Supermarkt zum Ort von politischer Manifestation und individueller Gewissensentscheidung wurde. Boykottaufrufe, Bioprodukte und CO2-Kompensationen: Der Konsum ist in der Gegenwart geprägt von moralischen Forderungen. Doch seit wann erscheint es uns eigentlich plausibel, politische Veränderungen über individuelle Konsumentscheidungen herbeizuführen? Benjamin Möckel untersucht erstmals systematisch und ausgehend von Westdeutschland und Grossbritannien die Entstehung moralischer Konsumpraktiken im transnationalen Vergleich. Er interpretiert diese als eine neue Form der politischen Partizipation, mit der sich zugleich Prozesse der Individualisierung und Kommerzialisierung verbanden. Im Zentrum steht die Verschränkung von modernem Massenkonsum, Moral und politischem Protest in der zweiten Hälfte des 20. Jahrhunderts. Am Beispiel der Menschenrechtsbewegung, der Umweltbewegung und des Fairen Handels wird untersucht, unter welchen Voraussetzungen der private Einkauf zu einem Mittel wurde, mit dem Menschen ihre politischen und moralischen Anschauungen zum Ausdruck brachten. Das Buch analysiert diese Konsumpraktiken als eine Form der Politisierung des Alltags, die neue Partizipationsmöglichkeiten eröffnete, politische Anliegen zum Teil aber auch in frei konsumierbare Produkte verwandelte.56,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Klöster als Konsumenten am Wiener Musikalienmarkt, Fachbücher von Christiane Maria HornbachnerArchive zahlreicher österreichischer und tschechischer Klöster beherbergen heute einige der wertvollsten Abschriften von Instrumentalwerken Wagenseils, J. Haydns, Vanhals und Ditters. Dieses Vermächtnis ist grösstenteils das Resultat eines in den 1750er Jahren aufkommenden Trends, dessen von Wien ausgehende Breitenwirkung bislang unterschätzt wurde. Christiane Maria Hornbachner macht auf die musikgeschichtliche Relevanz interregionaler Distributionsprozesse aufmerksam. Sie zeichnet in ihrer institutionenübergreifenden Analyse die weitverzweigten Netzwerke von Klostervorstehern, Mönchen, Komponisten und Kunsthändlern nach. Deren nachhaltiges Wirken als Musikvermittler lässt tief in die klösterliche Lebenswelt des 18. Jahrhunderts blicken - in eine Welt, die kulturell keineswegs so streng von ihrer Umgebung isoliert war, wie uns die mächtigen Gemäuer der grossen Stifte glauben machen könnten.50,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Finanzierung von Innovationen, Fachbücher von Gert KollmerEin steter Strom von Innovationen ist unabdingbare Voraussetzung für nachhaltiges Wirtschaftswachstum. Deren erfolgreiche Implementierung setzt nicht nur Kreativität, sondern auch die Verfügbarkeit ausreichender Finanzmittel voraus. Deshalb verwundert es, dass die Frage der Finanzierung von Innovationen bisher vernachlässigt wurde. Bei der Tagung "Finanzierung von Innovationen", deren Beiträge hier publiziert werden, wurden neue Erkenntnisse aus Wissenschaft und Praxis in einem interdisziplinären Forum vorgestellt. Die Verknüpfung von historischen und aktuellen Erfahrungen leistet einen Beitrag zur Schliessung der konstatierten Forschungslücke.46,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Investition und Finanzierung, Fachbücher von Jörg WöltjeKluge Investitions- und Finanzierungsentscheidungen sind die Basis für den Erfolg eines Unternehmens. Dieses Buch bietet Ihnen eine kompakte Einführung in die Investitionsrechnung und die unterschiedlichen Finanzierungsformen. Der Autor geht auf die wichtigen Verfahren und Methoden ein und erläutert diese anhand realer Unternehmensdaten und mit anschaulichen Praxisbeispielen. Das ideale Lehrbuch in der Aus- und Weiterbildung für das Finanz- und Rechnungswesen. Inhalte: - Grundlagen der betrieblichen Finanzwirtschaft: Investitionsrechnung und Finanzierung - Erläuterung der statischen und dynamischen Investitionsrechnungen - Einzel- und Gesamtbewertungsverfahren der Unternehmensbewertung - Formen der Aussen- und Innenfinanzierung, Sonderformen der Finanzierung - Effektivzinsberechnung und Tilgungsplänen - Neu: Ausführliche Darstellung mit Beispielen der Ersatzinvestitionsentscheidungen, Komplettüberarbeitung des Kapitels Unternehmensbewertung mit den DCF-Verfahren und Multiplikatorverfahren - Zahlreiche Rechenbeispiele zur Investitionsrechnung, zur Finanzierung und zur individuellen Finanzplanung - Neu in der 3. Auflage: ausführliche Darstellung mit Beispielen der Ersatzinvestitionsentscheidungen, Komplettüberarbeitung des Kapitels Unternehmensbewertung mit den DCF-Verfahren und Multiplikatorverfahren Digitale Extras: - Rechner, finanzmathematische Tabellen - Über 170 Aufgaben mit Lösungen.39,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie können Konsumenten ihre Kreditwürdigkeit verbessern?
Konsumenten können ihre Kreditwürdigkeit verbessern, indem sie ihre Rechnungen pünktlich bezahlen, ihre Kreditkartenlimits nicht voll ausschöpfen und regelmäßig ihre Kreditberichte überprüfen, um Fehler zu korrigieren. Außerdem sollten sie keine unnötigen Kreditanfragen stellen und bestehende Schulden so schnell wie möglich abbezahlen. Ein stabiles Einkommen und eine gute finanzielle Planung sind ebenfalls wichtige Faktoren für eine verbesserte Kreditwürdigkeit. **
-
Wie wirkt sich die Bonitätsauskunft auf die Kreditwürdigkeit eines Konsumenten aus?
Die Bonitätsauskunft gibt Auskunft über die Zahlungsfähigkeit und Zahlungsmoral eines Konsumenten. Eine positive Bonitätsauskunft kann die Kreditwürdigkeit erhöhen und bessere Konditionen ermöglichen. Eine negative Bonitätsauskunft kann zu einer Ablehnung des Kreditantrags oder zu höheren Zinsen führen. **
-
Wie berechne ich die Zinsen für ein Darlehen unter Berücksichtigung von Zinssatz, Laufzeit und Kreditbetrag?
Die Zinsen für ein Darlehen berechnen sich durch Multiplikation des Zinssatzes, der Laufzeit und des Kreditbetrags. Formel: Zinsen = Kreditbetrag x Zinssatz x Laufzeit. Beispiel: Bei einem Kreditbetrag von 10.000€, einem Zinssatz von 5% und einer Laufzeit von 2 Jahren wären die Zinsen 1.000€ (10.000€ x 0,05 x 2). **
-
Wie berechnet man die Zinsen für ein Darlehen basierend auf dem Zinssatz und der Laufzeit?
Die Zinsen für ein Darlehen berechnet man, indem man den Zinssatz mit dem Darlehensbetrag und der Laufzeit multipliziert. Der resultierende Betrag zeigt die Zinsen, die während der Laufzeit des Darlehens gezahlt werden müssen. Diese Zinsen werden zum Gesamtbetrag des Darlehens addiert, um den Gesamtrückzahlungsbetrag zu erhalten. **
Ähnliche Suchbegriffe für Konsumenten
-
Die Kreditwürdigkeit des Kunden, Fachbücher von Dietrich Härle, Hans Schöning, Hans-Wilhelm WitthoffDie Kreditwürdigkeit des Kunden ist ein Fachbuch, das sich mit der Beurteilung der Kreditwürdigkeit von Kunden im Kontext der Landwirtschaft beschäftigt. Verfasst von Dietrich Härle, bietet das Buch wertvolle Einblicke in Management- und Führungsstrategien, die für die Bewertung von Kundenbeziehungen und deren finanzieller Stabilität entscheidend sind. Mit einem Umfang von 76 Seiten und einem kartonierten Einband ist es sowohl für Studierende als auch für Fachleute in der Landwirtschaft von Interesse. Die klare und prägnante Sprache ermöglicht es, komplexe Themen verständlich zu vermitteln. Das Buch ist in deutscher Sprache verfasst und wurde 1987 veröffentlicht. Es ist ein unverzichtbares Nachschlagewerk für alle, die sich mit der finanziellen Analyse und dem Risikomanagement in der Landwirtschaft auseinandersetzen.54,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Grundlagen der Finanzierung und Investition, Fachbücher von Ulrich PapeFinanzierungs- und Investitionsentscheidungen sind von entscheidender Bedeutung für den Erfolg von Unternehmen. Daher gehören finanzwirtschaftliche Kenntnisse zum elementaren Handwerkszeug für Studierende der Wirtschaftswissenschaften ebenso wie für Praktiker. Ulrich Pape behandelt in seinem Lehrbuch die zentralen Themen der betrieblichen Finanzwirtschaft. Zahlreiche Fallbeispiele und Übungsaufgaben gewährleisten einen hohen Praxisbezug. Für die fünfte Auflage wurden Daten, Quellen, Beispiele und Übungsaufgaben aktualisiert. Darüber hinaus wurden die Ausführungen um aktuelle Themen ergänzt, zum Beispiel zur Start-up-Finanzierung. Das Buch wendet sich an Studierende in Bachelor- und Master-Studiengängen an Universitäten und Hochschulen. Aufgrund seiner Anwendungsorientierung ist es ebenfalls für Praktiker geeignet, die in ihrer Berufspraxis mit finanzwirtschaftlichen Fragestellungen zu tun haben. Dank seiner klaren Struktur eignet sich das Buch auch sehr gut zum Selbststudium. Zu den im Buch enthaltenen Übungsaufgaben gibt es auf der Verlagshomepage die entsprechenden Lösungen.39,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Verfassungsrechtliche Fragen der Finanzierung der Pflegeausbildung, Fachbücher von Denise TarrachDie Arbeit widmet sich der Frage, inwieweit das Finanzierungssystem des Pflegeberufegesetzes mit dem Grundgesetz vereinbar ist. Der Bundesgesetzgeber hat mit dem Pflegeberufegesetz nicht nur die Ausbildung in der Pflege, sondern auch deren Finanzierung grundlegend neu geregelt. Sie erfolgt nunmehr über Ausgleichsfonds auf Landesebene. Es wird sich zunächst ausführlich mit der Frage befasst, ob der Bund die Gesetzgebungskompetenz für die Finanzierungsregelungen des Pflegeberufegesetzes hat. Anschliessend wird untersucht, ob die Voraussetzungen des Bundesverfassungsgerichts an die Erhebung von Sonderabgaben erfüllt sind. Zuletzt wird betrachtet, ob das Finanzierungssystem mit dem Grundrecht der Privatschulfreiheit vereinbar ist.114,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
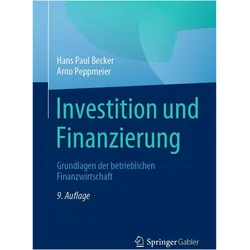
Investition und Finanzierung, Fachbücher von Hans Paul Becker, Arno PeppmeierDas Lehrbuch definiert die Ziele der Investitions- und Finanzpolitik in Unternehmen und erklärt einfach und verständlich die Grundlagen und Methoden der Investitionsrechnung, Finanzierung und Finanzderivate. Systematisch werden klassische und neue Instrumente vorgestellt, analysiert und bewertet. Beispiele und Aufgaben mit Lösungsvorschlägen ergänzen die Ausführungen. Für die 9. Auflage wurde das Werk vollständig aktualisiert und um ein Kapitel über die Risikomesszahl Value at Risk erweitert. In diesem Kapitel werden die in der Praxis häufig angewandten Verfahren zur Errechnung eines Value at Risk, nämlich der Varianz-Kovarianz-Ansatz, die historische Simulation und die Monte-Carlo-Simulation, vorgestellt und erläutert.34,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie funktioniert eine Null-Prozent-Finanzierung und welche Vorteile bietet sie für Konsumenten?
Bei einer Null-Prozent-Finanzierung zahlt der Kunde keine Zinsen auf den Kreditbetrag. Die Ratenzahlung erfolgt über einen festgelegten Zeitraum. Dies bietet Konsumenten die Möglichkeit, größere Anschaffungen zu tätigen, ohne zusätzliche Kosten durch Zinsen zu haben. **
-
Was sind die Vorteile und Nachteile einer zinsfreien Finanzierung für Konsumenten und Unternehmen?
Die Vorteile einer zinsfreien Finanzierung für Konsumenten sind niedrigere Gesamtkosten und keine zusätzlichen Zinskosten. Für Unternehmen bedeutet es eine verbesserte Liquidität und bessere Planbarkeit der Finanzen. Nachteile können sein, dass die Anschaffungskosten höher sind und es weniger Anreize für Konsumenten gibt, frühzeitig zu bezahlen. **
-
Was sind die verschiedenen Arten von Darlehen und wie unterscheiden sie sich voneinander? Wie beeinflussen verschiedene Faktoren wie Kreditwürdigkeit, Laufzeit und Zinssatz die Bedingungen und Konditionen von Darlehen in verschiedenen Finanzierungsbereichen wie Banken, Kreditgenossenschaften und Online-Kreditgebern?
Es gibt verschiedene Arten von Darlehen, darunter Hypothekendarlehen, Autokredite, Studentendarlehen und persönliche Darlehen. Diese unterscheiden sich hinsichtlich des Verwendungszwecks, der Laufzeit, der Zinssätze und der Rückzahlungsbedingungen. Die Kreditwürdigkeit eines Kreditnehmers beeinflusst die Bedingungen und Konditionen von Darlehen erheblich. Kreditnehmer mit einer guten Kreditwürdigkeit erhalten in der Regel bessere Zinssätze und flexiblere Rückzahlungsbedingungen. Die Laufzeit eines Darlehens bestimmt, wie lange der Kreditnehmer Zeit hat, das Darlehen zurückzuzahlen. Kürzere Laufzeiten führen in der Regel zu niedrigeren Zinssätzen, während längere Laufzeiten zu **
-
Was sind die Unterschiede zwischen einem informierten Konsumenten und einem uninformierten Konsumenten?
Ein informierter Konsument verfügt über Wissen über Produkte, Preise und Qualität, während ein uninformierter Konsument diese Informationen nicht hat. Ein informierter Konsument kann fundierte Entscheidungen treffen, während ein uninformierter Konsument möglicherweise leichter getäuscht oder ausgenutzt wird. Informierte Konsumenten sind in der Regel zufriedener mit ihren Einkäufen und können bessere Angebote finden. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.