Domain sofort-kreditonline.de kaufen?
Wir ziehen mit dem Projekt
sofort-kreditonline.de um.
Sind Sie am Kauf der Domain
sofort-kreditonline.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain sofort-kreditonline.de kaufen?
Wie berechne ich die Zinsen für ein Darlehen unter Berücksichtigung von Zinssatz, Laufzeit und Kreditbetrag?
Die Zinsen für ein Darlehen berechnen sich durch Multiplikation des Zinssatzes, der Laufzeit und des Kreditbetrags. Formel: Zinsen = Kreditbetrag x Zinssatz x Laufzeit. Beispiel: Bei einem Kreditbetrag von 10.000€, einem Zinssatz von 5% und einer Laufzeit von 2 Jahren wären die Zinsen 1.000€ (10.000€ x 0,05 x 2). **
Wie berechnet man die Zinsen für ein Darlehen basierend auf dem Zinssatz und der Laufzeit?
Die Zinsen für ein Darlehen berechnet man, indem man den Zinssatz mit dem Darlehensbetrag und der Laufzeit multipliziert. Der resultierende Betrag zeigt die Zinsen, die während der Laufzeit des Darlehens gezahlt werden müssen. Diese Zinsen werden zum Gesamtbetrag des Darlehens addiert, um den Gesamtrückzahlungsbetrag zu erhalten. **
Ähnliche Suchbegriffe für Für
Top-Angebote
Produkte zum Begriff Für:
-
Finanzierung für Start-ups und junge Unternehmen, Fachbücher von Jörg WöltjeUm ihre Geschäftsidee umsetzen zu können, stehen Start-ups und junge Unternehmen vor der Herausforderung, die erforderlichen Geldmittel zu beschaffen. Welche Finanzierungs- und Fördermöglichkeiten Gründern zur Verfügung stehen, erfahren Sie in diesem Buch. Unabdingbar für eine Investitionsbereitschaft ist ein solider Businessplan. Der Herausgeber stellt den Aufbau und die wichtigsten Bestandteile eines Businessplans vor, wobei ein besonderer Fokus auf dem Finanzplan liegt. Mit einer ausführlichen Schritt-für-Schritt-Anleitung können Sie einen überzeugenden Businessplan erstellen, damit Kapitalgeber bereit sind, in Ihr Geschäftsmodell zu investieren. Inhalte: Wirtschaftliche Merkmale von Start-up-Unternehmen, Preiskalkulation in einem Start-up-Unternehmen, Businessplan: Bestandteile und Schritt-für-Schritt-Anleitung zur Erstellung, Finanzierungsmöglichkeiten und Finanzierungsphasen, Start-up-Szene in Deutschland: aktuelle Lage und erfolgreiche Beispiele.39,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
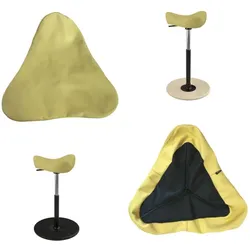
Varier Ersatzbezug für Stehhilfe Move Compact sofort erhältlich...Varier Ersatzbezug für Stehhilfe Move Compact in gelb günstig kaufen Hier haben Sie die Möglichkeit für Ihren Varier Move Compact einen Ersatzbezug in Reflect 0434 zu bestellen. Dieser ist durch den eingearbeiteten Reißverschluss leicht zu überziehen. Bitte beachten Sie allerdings, dass der Hersteller bei Modellen, die älter als 10 Jahre sind, eigentlich komplett neue Polster empfiehlt, da ansonsten die 100%ige Passgenauigkeit der Bezüge nicht gewährleistet wird, es sich also hier um einen Risikokauf...130,01 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Anreiß-Farbstift für Metalloberflächen, sofort trocknend, blau - blauDieser blau schreibende Farbstift eignet sich besonders gut zum Anbringen von Markierungen auf Metalloberflächen. Das Fluid trocknet sofort und verbleibt deutlich sichtbar auf dem Werkstück. Dank seiner guten Hafteigenschaften ist die Anreißmarkierung sicher vor Verschmierungen.12,27 €*Versand: 4,94 €Sichere Weiterleitung zum Anbieter

-
Was ist der Unterschied zwischen dem Zinssatz für ein Darlehen und dem Zinssatz für Einlagen?
Der Zinssatz für ein Darlehen ist der Prozentsatz, den ein Kreditnehmer an die Bank zahlt, um das geliehene Geld zurückzuzahlen. Der Zinssatz für Einlagen ist der Prozentsatz, den die Bank ihren Kunden zahlt, um Geld auf ihren Konten zu halten. Der Zinssatz für Darlehen ist in der Regel höher als der Zinssatz für Einlagen. **
-
Warum ist der Zinssatz für den Kontokorrentkredit höher als für das Darlehen?
Der Zinssatz für den Kontokorrentkredit ist in der Regel höher als für ein Darlehen, da ein Kontokorrentkredit eine kurzfristige Finanzierungslösung ist, die flexibel genutzt werden kann. Im Gegensatz dazu ist ein Darlehen eine langfristige Verpflichtung mit festgelegten Rückzahlungsbedingungen. Aufgrund des höheren Risikos für die Bank, dass der Kreditnehmer den Kontokorrentkredit nicht zurückzahlen kann, wird ein höherer Zinssatz festgelegt. Darüber hinaus sind die Verwaltungskosten für einen Kontokorrentkredit in der Regel höher, da er regelmäßig überprüft und angepasst werden muss. **
-
Was sind die verschiedenen Arten von Darlehen und wie unterscheiden sie sich voneinander? Wie beeinflussen verschiedene Faktoren wie Kreditwürdigkeit, Laufzeit und Zinssatz die Bedingungen und Konditionen von Darlehen in verschiedenen Finanzierungsbereichen wie Banken, Kreditgenossenschaften und Online-Kreditgebern?
Es gibt verschiedene Arten von Darlehen, darunter Hypothekendarlehen, Autokredite, Studentendarlehen und persönliche Darlehen. Diese unterscheiden sich hinsichtlich des Verwendungszwecks, der Laufzeit, der Zinssätze und der Rückzahlungsbedingungen. Die Kreditwürdigkeit eines Kreditnehmers beeinflusst die Bedingungen und Konditionen von Darlehen erheblich. Kreditnehmer mit einer guten Kreditwürdigkeit erhalten in der Regel bessere Zinssätze und flexiblere Rückzahlungsbedingungen. Die Laufzeit eines Darlehens bestimmt, wie lange der Kreditnehmer Zeit hat, das Darlehen zurückzuzahlen. Kürzere Laufzeiten führen in der Regel zu niedrigeren Zinssätzen, während längere Laufzeiten zu **
-
Wie beeinflussen der Zinssatz und die Laufzeit einer Baufinanzierung die Gesamtkosten für das Darlehen? Und welche verschiedenen Finanzierungsmöglichkeiten stehen mir für den Hausbau oder -kauf zur Verfügung?
Ein niedriger Zinssatz und eine kurze Laufzeit führen zu niedrigeren Gesamtkosten für das Darlehen, während ein hoher Zinssatz und eine lange Laufzeit zu höheren Gesamtkosten führen. Finanzierungsmöglichkeiten für den Hausbau oder -kauf können beispielsweise ein Annuitätendarlehen, ein endfälliges Darlehen, Bausparverträge oder Fördermittel von staatlichen Institutionen sein. **

Wie hoch ist die Tilgung bei KfW Darlehen?
Wie hoch die Tilgung bei einem KfW Darlehen ist, hängt von verschiedenen Faktoren ab, wie zum Beispiel der Höhe des Darlehens, der Laufzeit und dem Zinssatz. In der Regel beträgt die Tilgung bei KfW Darlehen zwischen 1% und 2% des Darlehensbetrags pro Jahr. Es ist jedoch auch möglich, individuelle Tilgungsraten mit der KfW zu vereinbaren, je nach den finanziellen Möglichkeiten des Darlehensnehmers. Es empfiehlt sich, vor Abschluss eines KfW Darlehens die genauen Konditionen und Tilgungsmöglichkeiten mit der Bank oder der KfW zu besprechen. **
Wie funktionieren Sondertilgungsmöglichkeiten bei der Tilgung von Darlehen? Welche Vorteile bieten sie für Kreditnehmer?
Sondertilgungsmöglichkeiten erlauben es Kreditnehmern, zusätzlich zur regulären Tilgung Geld auf das Darlehen zurückzuzahlen. Dadurch kann die Laufzeit verkürzt und Zinskosten gespart werden. Kreditnehmer können flexibler agieren und schneller schuldenfrei werden. **
Top-Angebote
Produkte zum Begriff Für:
-
Investition und Finanzierung für Wirtschaftswissenschaftler, Fachbücher von Marcel Schützenmeister, Wolfgang PatzigInvestition und Finanzierung sind zwei verschiedene Seiten derselben Medaille. Unter Investition versteht man die Verwendung finanzieller Mittel in Anlagen, Maschinen oder immateriellem Vermögen, mit dem Ziel, das eingesetzte Kapital zu vermehren. Die Beschaffung dieser eingesetzten finanziellen Mittel ist die Finanzierung. Jeder Wirtschaftswissenschaftler muss sich im Rahmen seines Studiums daher mit diesem Thema auseinandersetzen. Investition und Finanzierung sind elementare Bestandteile der Unternehmensführung. Wolfgang Patzig und Marcel Schützenmeister führen anhand eines durchgängigen Beispiel-Unternehmens in die Grundlagen des Themas ein und zeigen die Ziele finanzwirtschaftlichen Handelns auf. Sie erklären, was Sie zu dynamischen und statischen Verfahren der Investitionsrechnung wissen sollten. Ausserdem erläutern sie, was in Risikoanalyse, Finanzplanung, Aussen- und Innenfinanzierung zu beachten ist.31,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Investition und Finanzierung für Dummies, Fachbücher von Tobias Amely, Christine ImmenkötterInvestition und Finanzierung sind wichtige Themen in der Unternehmenspraxis und im Studium der Betriebswirtschaftslehre. Damit Sie damit punkten können, führt dieses Buch Sie anhand anschaulicher Beispiele in die Grundlagen des Themas ein und zeigt die Ziele finanzwirtschaftlichen Handelns auf. Tobias Amely und Christine Immenkötter zeigen Ihnen die Grundzüge der Finanzwirtschaft und stellen Ihnen die wichtigsten Instrumente sowohl der Aussen- als auch der Innenfinanzierung sowie des Finanzmanagements vor. Lernen Sie die statische und dynamische Investitionsrechnung kennen und erfahren Sie, was man über Investitionen in Wertpapiere wissen muss. So liefert Ihnen dieses Buch im bewährten Stil einen guten und leicht verständlichen Überblick über alle wichtigen Themen der Investition und Finanzierung.25,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Finanzierung für Start-ups und junge Unternehmen, Fachbücher von Jörg WöltjeUm ihre Geschäftsidee umsetzen zu können, stehen Start-ups und junge Unternehmen vor der Herausforderung, die erforderlichen Geldmittel zu beschaffen. Welche Finanzierungs- und Fördermöglichkeiten Gründern zur Verfügung stehen, erfahren Sie in diesem Buch. Unabdingbar für eine Investitionsbereitschaft ist ein solider Businessplan. Der Herausgeber stellt den Aufbau und die wichtigsten Bestandteile eines Businessplans vor, wobei ein besonderer Fokus auf dem Finanzplan liegt. Mit einer ausführlichen Schritt-für-Schritt-Anleitung können Sie einen überzeugenden Businessplan erstellen, damit Kapitalgeber bereit sind, in Ihr Geschäftsmodell zu investieren. Inhalte: Wirtschaftliche Merkmale von Start-up-Unternehmen, Preiskalkulation in einem Start-up-Unternehmen, Businessplan: Bestandteile und Schritt-für-Schritt-Anleitung zur Erstellung, Finanzierungsmöglichkeiten und Finanzierungsphasen, Start-up-Szene in Deutschland: aktuelle Lage und erfolgreiche Beispiele.39,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie berechne ich die Zinsen für ein Darlehen unter Berücksichtigung von Zinssatz, Laufzeit und Kreditbetrag?
Die Zinsen für ein Darlehen berechnen sich durch Multiplikation des Zinssatzes, der Laufzeit und des Kreditbetrags. Formel: Zinsen = Kreditbetrag x Zinssatz x Laufzeit. Beispiel: Bei einem Kreditbetrag von 10.000€, einem Zinssatz von 5% und einer Laufzeit von 2 Jahren wären die Zinsen 1.000€ (10.000€ x 0,05 x 2). **
-
Wie berechnet man die Zinsen für ein Darlehen basierend auf dem Zinssatz und der Laufzeit?
Die Zinsen für ein Darlehen berechnet man, indem man den Zinssatz mit dem Darlehensbetrag und der Laufzeit multipliziert. Der resultierende Betrag zeigt die Zinsen, die während der Laufzeit des Darlehens gezahlt werden müssen. Diese Zinsen werden zum Gesamtbetrag des Darlehens addiert, um den Gesamtrückzahlungsbetrag zu erhalten. **
-
Was ist der Unterschied zwischen dem Zinssatz für ein Darlehen und dem Zinssatz für Einlagen?
Der Zinssatz für ein Darlehen ist der Prozentsatz, den ein Kreditnehmer an die Bank zahlt, um das geliehene Geld zurückzuzahlen. Der Zinssatz für Einlagen ist der Prozentsatz, den die Bank ihren Kunden zahlt, um Geld auf ihren Konten zu halten. Der Zinssatz für Darlehen ist in der Regel höher als der Zinssatz für Einlagen. **
-
Warum ist der Zinssatz für den Kontokorrentkredit höher als für das Darlehen?
Der Zinssatz für den Kontokorrentkredit ist in der Regel höher als für ein Darlehen, da ein Kontokorrentkredit eine kurzfristige Finanzierungslösung ist, die flexibel genutzt werden kann. Im Gegensatz dazu ist ein Darlehen eine langfristige Verpflichtung mit festgelegten Rückzahlungsbedingungen. Aufgrund des höheren Risikos für die Bank, dass der Kreditnehmer den Kontokorrentkredit nicht zurückzahlen kann, wird ein höherer Zinssatz festgelegt. Darüber hinaus sind die Verwaltungskosten für einen Kontokorrentkredit in der Regel höher, da er regelmäßig überprüft und angepasst werden muss. **
Ähnliche Suchbegriffe für Für
-
Varier Ersatzbezug für Stehhilfe Move Compact sofort erhältlich...Varier Ersatzbezug für Stehhilfe Move Compact in gelb günstig kaufen Hier haben Sie die Möglichkeit für Ihren Varier Move Compact einen Ersatzbezug in Reflect 0434 zu bestellen. Dieser ist durch den eingearbeiteten Reißverschluss leicht zu überziehen. Bitte beachten Sie allerdings, dass der Hersteller bei Modellen, die älter als 10 Jahre sind, eigentlich komplett neue Polster empfiehlt, da ansonsten die 100%ige Passgenauigkeit der Bezüge nicht gewährleistet wird, es sich also hier um einen Risikokauf...130,01 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Anreiß-Farbstift für Metalloberflächen, sofort trocknend, blau - blauDieser blau schreibende Farbstift eignet sich besonders gut zum Anbringen von Markierungen auf Metalloberflächen. Das Fluid trocknet sofort und verbleibt deutlich sichtbar auf dem Werkstück. Dank seiner guten Hafteigenschaften ist die Anreißmarkierung sicher vor Verschmierungen.12,27 €*Versand: 4,94 €Sichere Weiterleitung zum Anbieter
-
Finanzierung von Innovationen, Fachbücher von Gert KollmerEin steter Strom von Innovationen ist unabdingbare Voraussetzung für nachhaltiges Wirtschaftswachstum. Deren erfolgreiche Implementierung setzt nicht nur Kreativität, sondern auch die Verfügbarkeit ausreichender Finanzmittel voraus. Deshalb verwundert es, dass die Frage der Finanzierung von Innovationen bisher vernachlässigt wurde. Bei der Tagung "Finanzierung von Innovationen", deren Beiträge hier publiziert werden, wurden neue Erkenntnisse aus Wissenschaft und Praxis in einem interdisziplinären Forum vorgestellt. Die Verknüpfung von historischen und aktuellen Erfahrungen leistet einen Beitrag zur Schliessung der konstatierten Forschungslücke.46,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Kommer, Gerd: Immobilienkauf und -finanzierung für SelbstnutzerImmobilienkauf und -finanzierung für Selbstnutzer , Geld sparen und Fehler vermeiden beim Kauf der eigenen vier Wände , Wannen > Chiptuning & Motortuning , Auflage: 2., vollständig überarbeitete und erweiterete Aufl., Erscheinungsjahr: 20220309, Produktform: Kartoniert, Autoren: Kommer, Gerd, Edition: REV, Auflage: 22002, Auflage/Ausgabe: 2., vollständig überarbeitete und erweiterete Aufl, Seitenzahl/Blattzahl: 315, Keyword: Altersvorsorge; Betongold; ETF-Papst; Erwerb; Geldanlage; Grundstück; Hausbau; Immobilie; Immobilienanlage; Immobilienfinanzierung; Kaufen oder Mieten?; Kredit; Mietfrei wohnen; Reich werden mit Immobilien; Wohneigentum; Wohnungsbau, Fachschema: Anlage (finanziell) - Geldanlage~Kapitalanlage~Eigentum / Wohneigentum~Wohneigentum~Recht / Ratgeber (allgemein), Fachkategorie: Wohnen und Wohneigentum: Kauf, Verkauf und rechtliche Aspekte~Ratgeber, Sachbuch: Recht, Warengruppe: HC/Recht/Rechtsratgeber, Fachkategorie: Persönliche Finanzen, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Campus Verlag GmbH, Verlag: Campus Verlag GmbH, Verlag: Campus Verlag GmbH, Länge: 216, Breite: 137, Höhe: 25, Gewicht: 441, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft,25,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was sind die verschiedenen Arten von Darlehen und wie unterscheiden sie sich voneinander? Wie beeinflussen verschiedene Faktoren wie Kreditwürdigkeit, Laufzeit und Zinssatz die Bedingungen und Konditionen von Darlehen in verschiedenen Finanzierungsbereichen wie Banken, Kreditgenossenschaften und Online-Kreditgebern?
Es gibt verschiedene Arten von Darlehen, darunter Hypothekendarlehen, Autokredite, Studentendarlehen und persönliche Darlehen. Diese unterscheiden sich hinsichtlich des Verwendungszwecks, der Laufzeit, der Zinssätze und der Rückzahlungsbedingungen. Die Kreditwürdigkeit eines Kreditnehmers beeinflusst die Bedingungen und Konditionen von Darlehen erheblich. Kreditnehmer mit einer guten Kreditwürdigkeit erhalten in der Regel bessere Zinssätze und flexiblere Rückzahlungsbedingungen. Die Laufzeit eines Darlehens bestimmt, wie lange der Kreditnehmer Zeit hat, das Darlehen zurückzuzahlen. Kürzere Laufzeiten führen in der Regel zu niedrigeren Zinssätzen, während längere Laufzeiten zu **
-
Wie beeinflussen der Zinssatz und die Laufzeit einer Baufinanzierung die Gesamtkosten für das Darlehen? Und welche verschiedenen Finanzierungsmöglichkeiten stehen mir für den Hausbau oder -kauf zur Verfügung?
Ein niedriger Zinssatz und eine kurze Laufzeit führen zu niedrigeren Gesamtkosten für das Darlehen, während ein hoher Zinssatz und eine lange Laufzeit zu höheren Gesamtkosten führen. Finanzierungsmöglichkeiten für den Hausbau oder -kauf können beispielsweise ein Annuitätendarlehen, ein endfälliges Darlehen, Bausparverträge oder Fördermittel von staatlichen Institutionen sein. **
-
Wie hoch ist die Tilgung bei KfW Darlehen?
Wie hoch die Tilgung bei einem KfW Darlehen ist, hängt von verschiedenen Faktoren ab, wie zum Beispiel der Höhe des Darlehens, der Laufzeit und dem Zinssatz. In der Regel beträgt die Tilgung bei KfW Darlehen zwischen 1% und 2% des Darlehensbetrags pro Jahr. Es ist jedoch auch möglich, individuelle Tilgungsraten mit der KfW zu vereinbaren, je nach den finanziellen Möglichkeiten des Darlehensnehmers. Es empfiehlt sich, vor Abschluss eines KfW Darlehens die genauen Konditionen und Tilgungsmöglichkeiten mit der Bank oder der KfW zu besprechen. **
-
Wie funktionieren Sondertilgungsmöglichkeiten bei der Tilgung von Darlehen? Welche Vorteile bieten sie für Kreditnehmer?
Sondertilgungsmöglichkeiten erlauben es Kreditnehmern, zusätzlich zur regulären Tilgung Geld auf das Darlehen zurückzuzahlen. Dadurch kann die Laufzeit verkürzt und Zinskosten gespart werden. Kreditnehmer können flexibler agieren und schneller schuldenfrei werden. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.