Domain sofort-kreditonline.de kaufen?
Wir ziehen mit dem Projekt
sofort-kreditonline.de um.
Sind Sie am Kauf der Domain
sofort-kreditonline.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain sofort-kreditonline.de kaufen?
Warum stoppt die Siemens XTS 111A Waschmaschine im Waschgang und blinkt die rote LED?
Die Siemens XTS 111A Waschmaschine stoppt und blinkt die rote LED, um auf einen Fehler hinzuweisen. Dies kann verschiedene Ursachen haben, wie zum Beispiel eine blockierte Pumpe, ein defekter Sensor oder ein Problem mit der Wasserzufuhr. Es ist ratsam, den Kundendienst zu kontaktieren, um das genaue Problem zu identifizieren und eine Reparatur durchführen zu lassen. **
Wie berechne ich die Zinsen für ein Darlehen unter Berücksichtigung von Zinssatz, Laufzeit und Kreditbetrag?
Die Zinsen für ein Darlehen berechnen sich durch Multiplikation des Zinssatzes, der Laufzeit und des Kreditbetrags. Formel: Zinsen = Kreditbetrag x Zinssatz x Laufzeit. Beispiel: Bei einem Kreditbetrag von 10.000€, einem Zinssatz von 5% und einer Laufzeit von 2 Jahren wären die Zinsen 1.000€ (10.000€ x 0,05 x 2). **
Ähnliche Suchbegriffe für XTS
Top-Angebote
Produkte zum Begriff XTS:
-
Analog Cases XTS Stand Small - KeyboardständerProfessioneller Desktop StänderMit XTS präsentiert der amerikanische Hersteller ein cleveres Desktop-Ständer-System als Ergonomie-Upgrade für jedes Heimstudio oder Bühnensetup. Die stabilen; aus Metall gefertigten Stative lassen sich stufenlos in der Breite ausziehen und mit einem Handgriff wieder bombenfest arretieren.Wie bei einem Mikrofonständer lässt sich die Länge durch Drehen der ausziehbaren Stange schnell anpassen. Die zu 100 % aus massivem Blech gefertigten XTS-Ständer sind bis zu 12;5 kg belastbar und bieten höchste Stabilität. Es sind zwei Größen erhältlich: XTS Stand Small ist perfekt für Audio-Interfaces; MIDI-Controller; Pedale und kompakte Synthesizer und Sampler. XTS Stand Large ist für größere Geräte wie MPC Live und Ableton Push oder Keyboards von Arturia KeyStep Pro bis Korg Minilogue ausgelegt und ist sogar stabil genug; um ein 7U 104HP Eurorack-Case zu tragen. XTS Stand Large kann auch mehrere Geräte aufnehmen; wenn ein XTS Flex Tray (separat erhältlich) hinzugefüg42,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
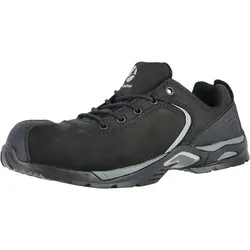
Sicherheitshalbschuhe S3 "RUNNER XTS LOW"- - 39 - schwarzSicherheitshalbschuhe S3 "RUNNER XTS LOW"- albatros® Die Sicherheitshalbschuhe S3 "RUNNER XTS LOW" von albatros® sind der ideale Begleiter für alle Arbeiten mit viel Bewegung, vorallem in der Montage, im Bau oder Handwerk. Das Obermaterial der Schuhe ist aus robustem Nubukleder gefertigt. Im Inneren ist ein weich gefüttertes Textilfutter verbaut. Die Laufsohle ist aus TPU gefertigt und mit einer Hitzebeständigkeit von bis zu 300°C ausgestattet. Das Fußbett ist mit einer herausnehmbaren, anatomisch geformten Einlegesohle ausgestattet. Die Arbeitsschuhe sind gemäß der EN ISO 20345 mit der Sicherheitsklasse S3 ausgestattet. Zusätzlich zu den Grundanforderungen der Klasse S3 sind die Schuhe mit einigen Zusatzzertifizierungen ausgestattet. Gemäß des SRC-Zertifikates bietet die Laufsohle erhöhte Rutschfestigkeit auf glatten Keramik- und Stahlböden. Gem. DGUV 112-191 (ehem. BRG 191) sind die Arbeitsschuhe für orthopädische Einlagen zugelassen. Diese Regel schreibt vor, dass orthopädische Einlagen nur in Verbindung mit einer gültigen Baumusterprüfung in Sicherheitsschuhen eingelegt werden dürfen, damit diese weiterhin der Norm EN ISO 20345 entsprechen. Um die nötige Sicherheit kümmert sich die strapazierfähige Schutzkappe aus leichtem Kunststoff, welche Ihre Zehen effektiv vor herabfallenden Gegenständen und Stößen schützt. Der Kunststoff bietet im Vergleich zur klassischen Stahlkappe hohe Gewichtsreduzierung, wodurch sich die Halbschuhe ideal für Vielläufer eignen. Auch vor herumliegenden Kleinteilen, wie z.B. Nägeln oder Scherben, müssen Sie sich dank des metallfreien Durchtrittschutzes in der Zwischensohle nicht mehr fürchten. Besonderheiten Metallfreier, flexibler FAP Durchtrittschutz Abriebfester TPU-Vorderkappenschutz Seitliche Reflexstreifen Geschlossene Staublasche, weich gefütterter Textilkragen und Lasche TPU Heel Support System für mehr Stabilität Spezifikationen Fußbett: herausnehmbare, anatomisch geformte COMFIT® Einlegesohle Schaft: geöltes Nubukleder Schutz: Fiberglaskappe, metallfreier, flexibler FAP®-Durchtrittschutz Sohle: SPORT XTS - 300°C hitzebeständige, rutschfeste Gummisohle mit TPU-Torsionsschutz Futter: atmungsaktives Funktionsfutter Sicherheitsklasse: S3 HRO SRC61,65 €*Versand: 6,95 €Sichere Weiterleitung zum Anbieter

-
Wie berechnet man die Zinsen für ein Darlehen basierend auf dem Zinssatz und der Laufzeit?
Die Zinsen für ein Darlehen berechnet man, indem man den Zinssatz mit dem Darlehensbetrag und der Laufzeit multipliziert. Der resultierende Betrag zeigt die Zinsen, die während der Laufzeit des Darlehens gezahlt werden müssen. Diese Zinsen werden zum Gesamtbetrag des Darlehens addiert, um den Gesamtrückzahlungsbetrag zu erhalten. **
-
Was sind die verschiedenen Arten von Darlehen und wie unterscheiden sie sich voneinander? Wie beeinflussen verschiedene Faktoren wie Kreditwürdigkeit, Laufzeit und Zinssatz die Bedingungen und Konditionen von Darlehen in verschiedenen Finanzierungsbereichen wie Banken, Kreditgenossenschaften und Online-Kreditgebern?
Es gibt verschiedene Arten von Darlehen, darunter Hypothekendarlehen, Autokredite, Studentendarlehen und persönliche Darlehen. Diese unterscheiden sich hinsichtlich des Verwendungszwecks, der Laufzeit, der Zinssätze und der Rückzahlungsbedingungen. Die Kreditwürdigkeit eines Kreditnehmers beeinflusst die Bedingungen und Konditionen von Darlehen erheblich. Kreditnehmer mit einer guten Kreditwürdigkeit erhalten in der Regel bessere Zinssätze und flexiblere Rückzahlungsbedingungen. Die Laufzeit eines Darlehens bestimmt, wie lange der Kreditnehmer Zeit hat, das Darlehen zurückzuzahlen. Kürzere Laufzeiten führen in der Regel zu niedrigeren Zinssätzen, während längere Laufzeiten zu **
-
Wie hoch ist die Tilgung bei KfW Darlehen?
Wie hoch die Tilgung bei einem KfW Darlehen ist, hängt von verschiedenen Faktoren ab, wie zum Beispiel der Höhe des Darlehens, der Laufzeit und dem Zinssatz. In der Regel beträgt die Tilgung bei KfW Darlehen zwischen 1% und 2% des Darlehensbetrags pro Jahr. Es ist jedoch auch möglich, individuelle Tilgungsraten mit der KfW zu vereinbaren, je nach den finanziellen Möglichkeiten des Darlehensnehmers. Es empfiehlt sich, vor Abschluss eines KfW Darlehens die genauen Konditionen und Tilgungsmöglichkeiten mit der Bank oder der KfW zu besprechen. **
-
Wie erfolgt die Rückzahlung von Krediten und Darlehen?
Die Rückzahlung von Krediten und Darlehen erfolgt in der Regel in monatlichen Raten, die aus einem Teil der Tilgung und einem Teil der Zinsen bestehen. Die Höhe der Raten wird bei Vertragsabschluss festgelegt und bleibt während der Laufzeit konstant. Die Rückzahlung endet, wenn der gesamte Kreditbetrag plus Zinsen vollständig beglichen ist. **
Was ist der Unterschied zwischen dem Zinssatz für ein Darlehen und dem Zinssatz für Einlagen?
Der Zinssatz für ein Darlehen ist der Prozentsatz, den ein Kreditnehmer an die Bank zahlt, um das geliehene Geld zurückzuzahlen. Der Zinssatz für Einlagen ist der Prozentsatz, den die Bank ihren Kunden zahlt, um Geld auf ihren Konten zu halten. Der Zinssatz für Darlehen ist in der Regel höher als der Zinssatz für Einlagen. **
Haben Autoverkäufer Einfluss auf den Zinssatz bei einer Finanzierung?
Autoverkäufer haben in der Regel keinen direkten Einfluss auf den Zinssatz bei einer Finanzierung. Die Konditionen für eine Finanzierung werden in der Regel von der Bank oder dem Finanzierungsinstitut festgelegt, mit dem der Autohändler zusammenarbeitet. Der Autoverkäufer kann jedoch möglicherweise bestimmte Angebote oder Sonderkonditionen für die Finanzierung anbieten, die von der Bank genehmigt wurden. **
Top-Angebote
Produkte zum Begriff XTS:
-
Studer Netzwechselrichter XTS 1400-48 1400 W 48 V/DC - 230 V/AC XTS-1400-48Xtender, Kombigerät aus Wechselrichter, Batterieladegerät und Umschaltsystem! Der Xtender ist ein einzigartiger und kompakter Energiemanager welcher 5 optimal aufeinander abgestimmte Funktionen beinhaltet. Ob als Inselwechselrichter, Batterielader, Einspeiser, Transfer-System oder als Unterstützung der AC Quelle wird die verfügbare Energie smart gesteuert und effizient genutzt. Dank einer ausgeklügelten und vielfältigen Software kann der Wechselrichter in einem breiten Anwenderspektrum eingesetzt werden. Somit ist er auch ideal für Märkte mit speziellen Anwendung, revolutionären Lösungsansätzen und auch verschiedensten Batterietechnologien. Der Wechselrichter hat eine Leistung von 500 VA welche er auch bei einer Umgebungstemperatur bis zu 40 °C erbringt. Während 30 min. kann er 700 VA liefern! Dank dieser starken Überlastfähigkeit können auch Verbraucher mit hohen Anlaufströmen problemlos versorgt werden. Durch sein IP54 Gehäuse und den elektronischen Verpolungsschutz bietet der XTS eine hohes Mass an Eigensicherheit und Schutz. Der Batterielader hat einen einstellbaren Ladestrom von 0 - 35 A. In den Werkseinstellungen ist die Ladekurve für Blei-Gel-Akkus ausgelegt. Die Ladekurve ist jedoch frei programmierbar und kann auch für andere Akkutechnologien wie NiFe, Lithium oder RedoxFlow angepasst werden. Das Transfer-System wird genutzt sobald eine Spannungsquelle (Generator, öffentliches Netz...) am Eingang des Xtender angeschlossen ist. Die Umschaltung vom Wechselrichter- in den Netzbetrieb erfolgt dabei unterbrechungsfrei und es können bis zu 16 A transferiert werden. Auch das zurückschalten vom Netz in den Wechselrichterbetrieb ist mit maximal 15 ms extrem schnell, womit die Produkte auch hervorragend als USV Lösung eingesetzt werden können. Die Smart-Boost Funktion unterstützt die AC-Quelle mit der Wechselrichterleistung. Dabei addieren sich die Ströme der beiden Quellen und können so gemeinsame eine grösseren Verbraucher versorgen. Die Einspeise-Funktion kann den gewünschten Strom zurück in das Netz einspeisen. Diese Funktion findet vor allem Anwendung bei Energiespeichern wo entweder der Enegrieüberschuss eingespiesen wird oder auch gezielt eine gewünschte Energiemenge abgerufen werden soll. Der Xtender hat zwei frei programmierbare Hilfskontakte integriert, welche in den Werkseinstellungen bereits als automatischer Generatorstart und Alarmkontakt eingestellt sind. Der grösste Teil der Anwendungen kann der Xtender in seinen Werkseinstellungen abdecken und ist somit eine einfache Plug-and-Play Einheit. Der Energiefluss erfolgt voll automatisch und die Hilfskontakte sind bereits als Generatorstart und als Alarmkontakt vorkonfiguriert. Mit der übersichtlichen und integrierten LED-Anzeige sind alle wichtigen Parameter auf einen Blick erkennbar. Über den integrierten Fernsteuereingang kann der Xtender von aussen angesteuert werden. Für die Kommunikation lokal vor Ort oder aus der Ferne stehen mit der LAN, GSM und SMS Technik oder direkt über die RCC-02/-03 verschiedene Lösungen zur Verfügung. In folgenden Anwendugnsgebieten lässt sich der XTM einsetzen: Unterbrechungsfreie Stromversorgung Offline mit Wechselrichter/Batterielader Xtender In diesem Aufbau versorgt das öffentliche Netz die Verbraucher direkt über das eingebaute Relais des Wechselrichter/Batterieladers. Wenn die Spannung des Netzes einbricht oder wenn es ausfällt, dann hält der Wechselrichter die Versorgung der Verbraucher aufrecht. Der USV-Modus de Xtender erlaubt eine Umschaltzeit von <15 ms. Ein einfaches und zuverlässiges mobiles System mit Wechselrichter/Batterielader Xtender Der Wechselrichter/Batterielader lädt die Batterie vom öffentlichen Netz oder von einem Stromerzeuger, und er versorgt aus dieser Batterie Wechselstromgeräte aller Art. Die Smart-Boost-Funktion erlaubt es, falls die Leistung der AC-Quelle nicht zur Versorgung der Last genügt, Leistung aus der Batterie hinzuzufügen. Die Leistungspalette der Wechselrichter reicht von 0,5 kVA bis 72 kVA, ein2249,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Studer Netzwechselrichter XTS 1200-24 1200 W 24 V/DC - 230 V/AC XTS-1200-24Xtender, Kombigerät aus Wechselrichter, Batterieladegerät und Umschaltsystem! Der Xtender ist ein einzigartiger und kompakter Energiemanager welcher 5 optimal aufeinander abgestimmte Funktionen beinhaltet. Ob als Inselwechselrichter, Batterielader, Einspeiser, Transfer-System oder als Unterstützung der AC Quelle wird die verfügbare Energie smart gesteuert und effizient genutzt. Dank einer ausgeklügelten und vielfältigen Software kann der Wechselrichter in einem breiten Anwenderspektrum eingesetzt werden. Somit ist er auch ideal für Märkte mit speziellen Anwendung, revolutionären Lösungsansätzen und auch verschiedensten Batterietechnologien. Der Wechselrichter hat eine Leistung von 500 VA welche er auch bei einer Umgebungstemperatur bis zu 40 °C erbringt. Während 30 min. kann er 700 VA liefern! Dank dieser starken Überlastfähigkeit können auch Verbraucher mit hohen Anlaufströmen problemlos versorgt werden. Durch sein IP54 Gehäuse und den elektronischen Verpolungsschutz bietet der XTS eine hohes Mass an Eigensicherheit und Schutz. Der Batterielader hat einen einstellbaren Ladestrom von 0 - 35 A. In den Werkseinstellungen ist die Ladekurve für Blei-Gel-Akkus ausgelegt. Die Ladekurve ist jedoch frei programmierbar und kann auch für andere Akkutechnologien wie NiFe, Lithium oder RedoxFlow angepasst werden. Das Transfer-System wird genutzt sobald eine Spannungsquelle (Generator, öffentliches Netz...) am Eingang des Xtender angeschlossen ist. Die Umschaltung vom Wechselrichter- in den Netzbetrieb erfolgt dabei unterbrechungsfrei und es können bis zu 16 A transferiert werden. Auch das zurückschalten vom Netz in den Wechselrichterbetrieb ist mit maximal 15 ms extrem schnell, womit die Produkte auch hervorragend als USV Lösung eingesetzt werden können. Die Smart-Boost Funktion unterstützt die AC-Quelle mit der Wechselrichterleistung. Dabei addieren sich die Ströme der beiden Quellen und können so gemeinsame eine grösseren Verbraucher versorgen. Die Einspeise-Funktion kann den gewünschten Strom zurück in das Netz einspeisen. Diese Funktion findet vor allem Anwendung bei Energiespeichern wo entweder der Enegrieüberschuss eingespiesen wird oder auch gezielt eine gewünschte Energiemenge abgerufen werden soll. Der Xtender hat zwei frei programmierbare Hilfskontakte integriert, welche in den Werkseinstellungen bereits als automatischer Generatorstart und Alarmkontakt eingestellt sind. Der grösste Teil der Anwendungen kann der Xtender in seinen Werkseinstellungen abdecken und ist somit eine einfache Plug-and-Play Einheit. Der Energiefluss erfolgt voll automatisch und die Hilfskontakte sind bereits als Generatorstart und als Alarmkontakt vorkonfiguriert. Mit der übersichtlichen und integrierten LED-Anzeige sind alle wichtigen Parameter auf einen Blick erkennbar. Über den integrierten Fernsteuereingang kann der Xtender von aussen angesteuert werden. Für die Kommunikation lokal vor Ort oder aus der Ferne stehen mit der LAN, GSM und SMS Technik oder direkt über die RCC-02/-03 verschiedene Lösungen zur Verfügung. In folgenden Anwendugnsgebieten lässt sich der XTM einsetzen: Unterbrechungsfreie Stromversorgung Offline mit Wechselrichter/Batterielader Xtender In diesem Aufbau versorgt das öffentliche Netz die Verbraucher direkt über das eingebaute Relais des Wechselrichter/Batterieladers. Wenn die Spannung des Netzes einbricht oder wenn es ausfällt, dann hält der Wechselrichter die Versorgung der Verbraucher aufrecht. Der USV-Modus de Xtender erlaubt eine Umschaltzeit von unter15 ms. Ein einfaches und zuverlässiges mobiles System mit Wechselrichter/Batterielader Xtender Der Wechselrichter/Batterielader lädt die Batterie vom öffentlichen Netz oder von einem Stromerzeuger, und er versorgt aus dieser Batterie Wechselstromgeräte aller Art. Die Smart-Boost-Funktion erlaubt es, falls die Leistung der AC-Quelle nicht zur Versorgung der Last genügt, Leistung aus der Batterie hinzuzufügen. Die Leistungspalette der Wechselrichter reicht von 0,5 kVA bis 72 kVA,2249,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
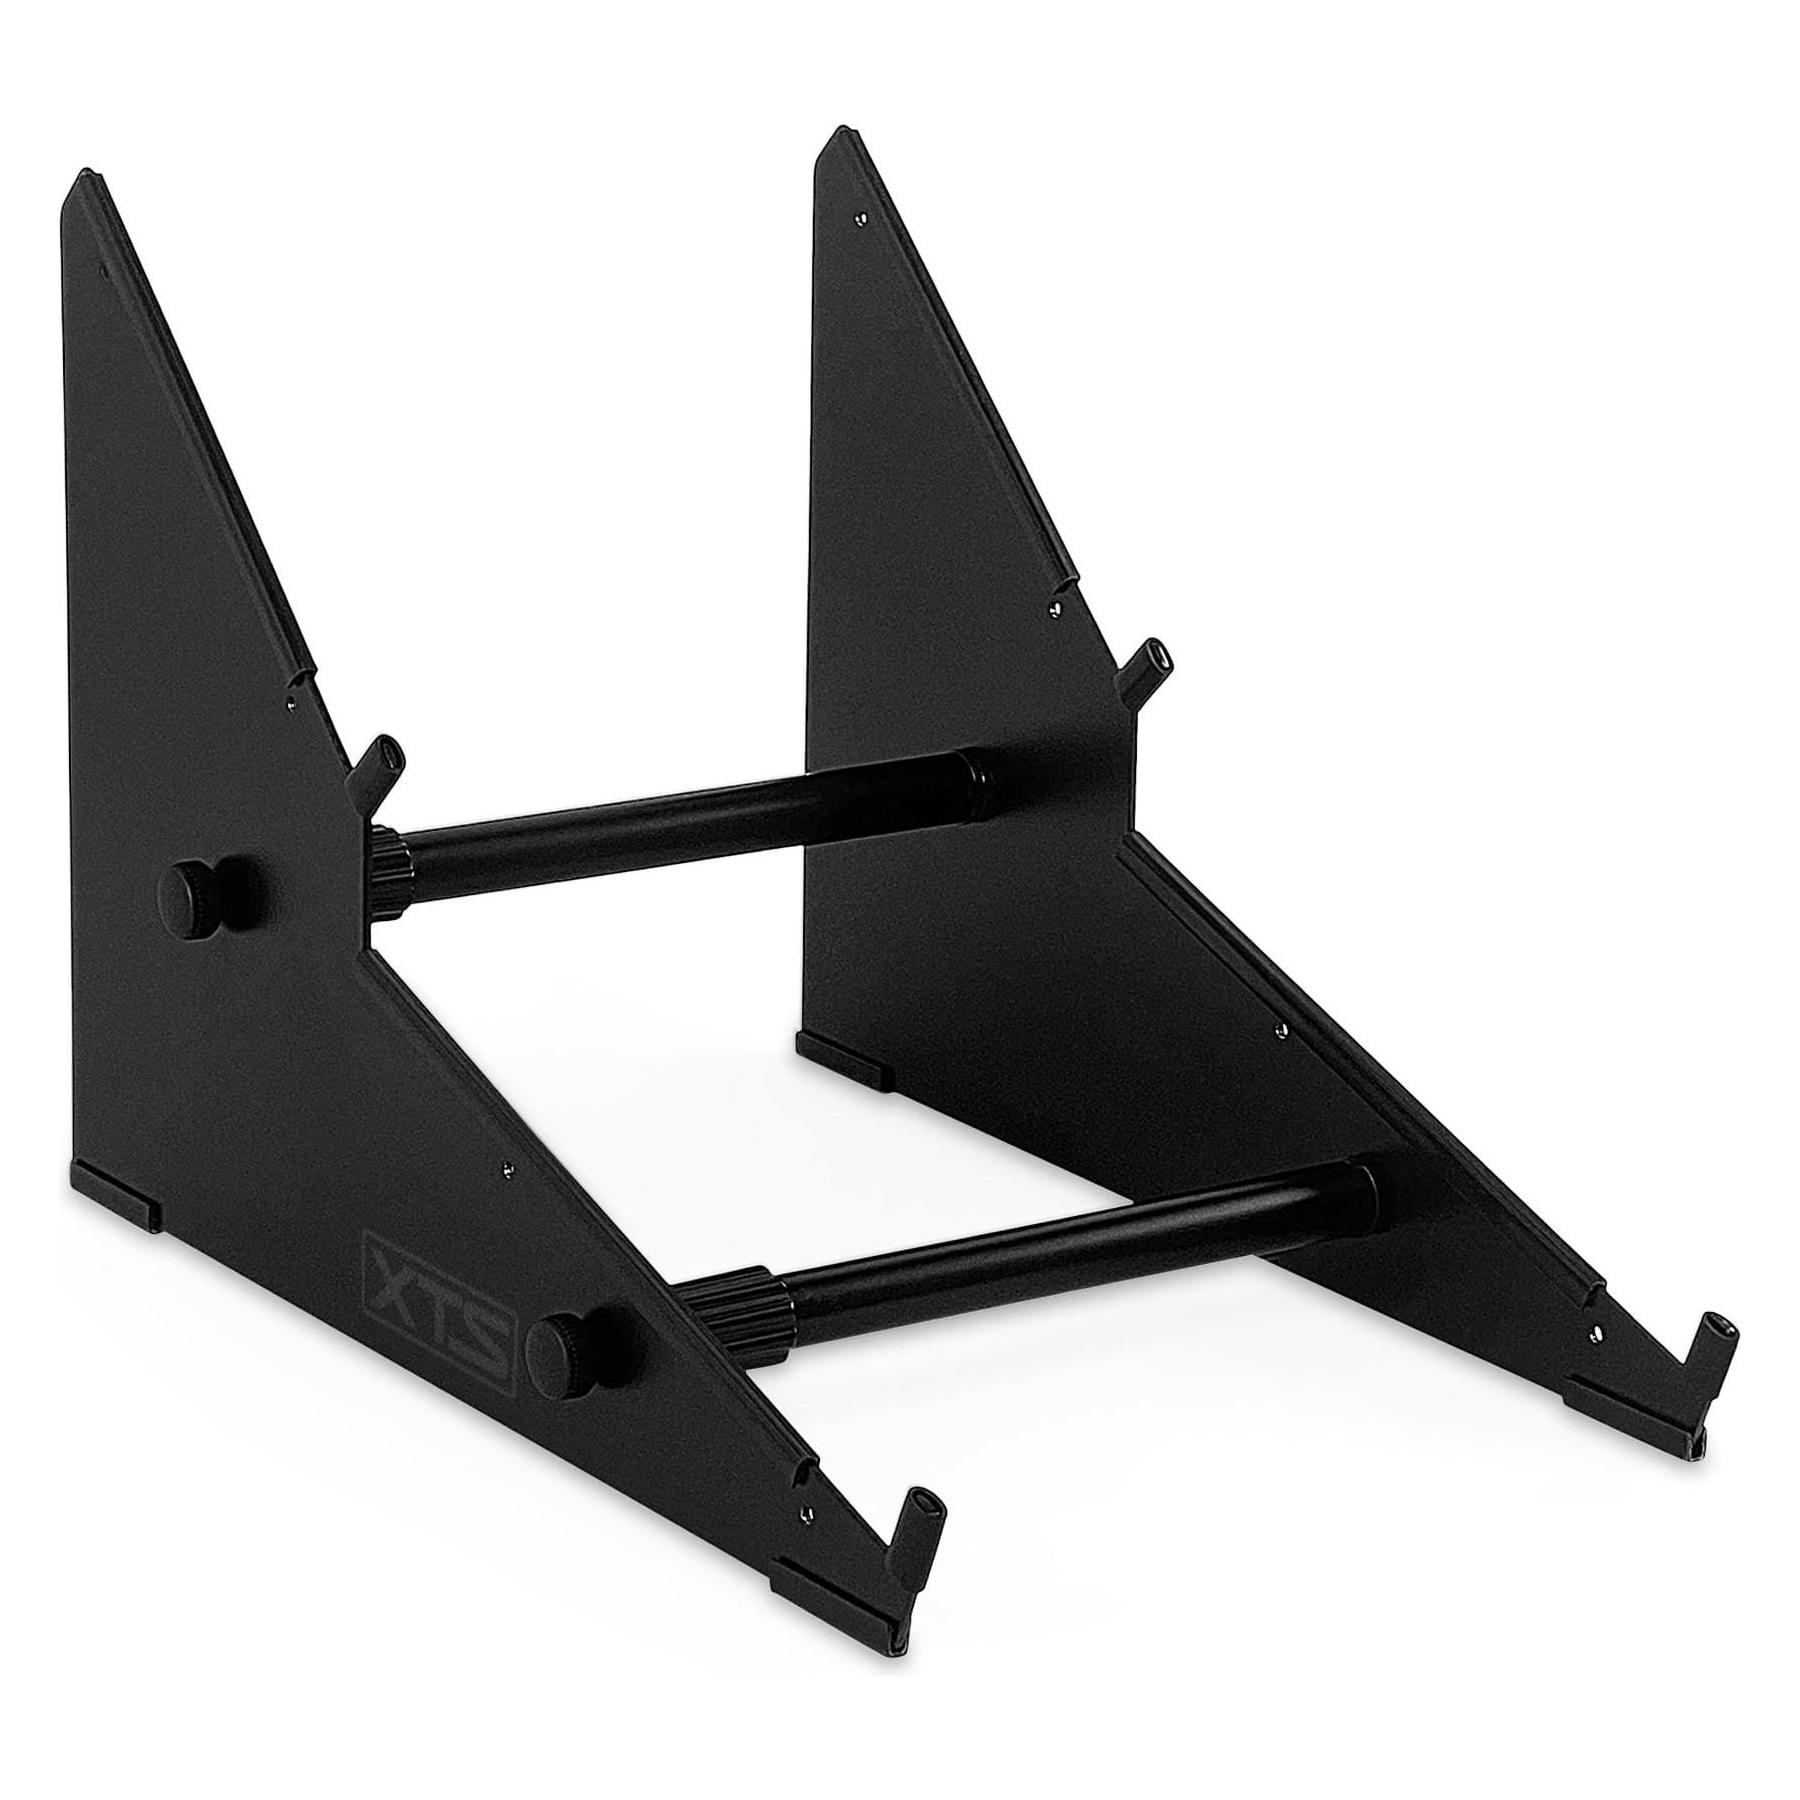
Analog Cases XTS Stand Small - KeyboardständerProfessioneller Desktop StänderMit XTS präsentiert der amerikanische Hersteller ein cleveres Desktop-Ständer-System als Ergonomie-Upgrade für jedes Heimstudio oder Bühnensetup. Die stabilen; aus Metall gefertigten Stative lassen sich stufenlos in der Breite ausziehen und mit einem Handgriff wieder bombenfest arretieren.Wie bei einem Mikrofonständer lässt sich die Länge durch Drehen der ausziehbaren Stange schnell anpassen. Die zu 100 % aus massivem Blech gefertigten XTS-Ständer sind bis zu 12;5 kg belastbar und bieten höchste Stabilität. Es sind zwei Größen erhältlich: XTS Stand Small ist perfekt für Audio-Interfaces; MIDI-Controller; Pedale und kompakte Synthesizer und Sampler. XTS Stand Large ist für größere Geräte wie MPC Live und Ableton Push oder Keyboards von Arturia KeyStep Pro bis Korg Minilogue ausgelegt und ist sogar stabil genug; um ein 7U 104HP Eurorack-Case zu tragen. XTS Stand Large kann auch mehrere Geräte aufnehmen; wenn ein XTS Flex Tray (separat erhältlich) hinzugefüg42,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Warum stoppt die Siemens XTS 111A Waschmaschine im Waschgang und blinkt die rote LED?
Die Siemens XTS 111A Waschmaschine stoppt und blinkt die rote LED, um auf einen Fehler hinzuweisen. Dies kann verschiedene Ursachen haben, wie zum Beispiel eine blockierte Pumpe, ein defekter Sensor oder ein Problem mit der Wasserzufuhr. Es ist ratsam, den Kundendienst zu kontaktieren, um das genaue Problem zu identifizieren und eine Reparatur durchführen zu lassen. **
-
Wie berechne ich die Zinsen für ein Darlehen unter Berücksichtigung von Zinssatz, Laufzeit und Kreditbetrag?
Die Zinsen für ein Darlehen berechnen sich durch Multiplikation des Zinssatzes, der Laufzeit und des Kreditbetrags. Formel: Zinsen = Kreditbetrag x Zinssatz x Laufzeit. Beispiel: Bei einem Kreditbetrag von 10.000€, einem Zinssatz von 5% und einer Laufzeit von 2 Jahren wären die Zinsen 1.000€ (10.000€ x 0,05 x 2). **
-
Wie berechnet man die Zinsen für ein Darlehen basierend auf dem Zinssatz und der Laufzeit?
Die Zinsen für ein Darlehen berechnet man, indem man den Zinssatz mit dem Darlehensbetrag und der Laufzeit multipliziert. Der resultierende Betrag zeigt die Zinsen, die während der Laufzeit des Darlehens gezahlt werden müssen. Diese Zinsen werden zum Gesamtbetrag des Darlehens addiert, um den Gesamtrückzahlungsbetrag zu erhalten. **
-
Was sind die verschiedenen Arten von Darlehen und wie unterscheiden sie sich voneinander? Wie beeinflussen verschiedene Faktoren wie Kreditwürdigkeit, Laufzeit und Zinssatz die Bedingungen und Konditionen von Darlehen in verschiedenen Finanzierungsbereichen wie Banken, Kreditgenossenschaften und Online-Kreditgebern?
Es gibt verschiedene Arten von Darlehen, darunter Hypothekendarlehen, Autokredite, Studentendarlehen und persönliche Darlehen. Diese unterscheiden sich hinsichtlich des Verwendungszwecks, der Laufzeit, der Zinssätze und der Rückzahlungsbedingungen. Die Kreditwürdigkeit eines Kreditnehmers beeinflusst die Bedingungen und Konditionen von Darlehen erheblich. Kreditnehmer mit einer guten Kreditwürdigkeit erhalten in der Regel bessere Zinssätze und flexiblere Rückzahlungsbedingungen. Die Laufzeit eines Darlehens bestimmt, wie lange der Kreditnehmer Zeit hat, das Darlehen zurückzuzahlen. Kürzere Laufzeiten führen in der Regel zu niedrigeren Zinssätzen, während längere Laufzeiten zu **
Ähnliche Suchbegriffe für XTS
-
Sicherheitshalbschuhe S3 "RUNNER XTS LOW"- - 39 - schwarzSicherheitshalbschuhe S3 "RUNNER XTS LOW"- albatros® Die Sicherheitshalbschuhe S3 "RUNNER XTS LOW" von albatros® sind der ideale Begleiter für alle Arbeiten mit viel Bewegung, vorallem in der Montage, im Bau oder Handwerk. Das Obermaterial der Schuhe ist aus robustem Nubukleder gefertigt. Im Inneren ist ein weich gefüttertes Textilfutter verbaut. Die Laufsohle ist aus TPU gefertigt und mit einer Hitzebeständigkeit von bis zu 300°C ausgestattet. Das Fußbett ist mit einer herausnehmbaren, anatomisch geformten Einlegesohle ausgestattet. Die Arbeitsschuhe sind gemäß der EN ISO 20345 mit der Sicherheitsklasse S3 ausgestattet. Zusätzlich zu den Grundanforderungen der Klasse S3 sind die Schuhe mit einigen Zusatzzertifizierungen ausgestattet. Gemäß des SRC-Zertifikates bietet die Laufsohle erhöhte Rutschfestigkeit auf glatten Keramik- und Stahlböden. Gem. DGUV 112-191 (ehem. BRG 191) sind die Arbeitsschuhe für orthopädische Einlagen zugelassen. Diese Regel schreibt vor, dass orthopädische Einlagen nur in Verbindung mit einer gültigen Baumusterprüfung in Sicherheitsschuhen eingelegt werden dürfen, damit diese weiterhin der Norm EN ISO 20345 entsprechen. Um die nötige Sicherheit kümmert sich die strapazierfähige Schutzkappe aus leichtem Kunststoff, welche Ihre Zehen effektiv vor herabfallenden Gegenständen und Stößen schützt. Der Kunststoff bietet im Vergleich zur klassischen Stahlkappe hohe Gewichtsreduzierung, wodurch sich die Halbschuhe ideal für Vielläufer eignen. Auch vor herumliegenden Kleinteilen, wie z.B. Nägeln oder Scherben, müssen Sie sich dank des metallfreien Durchtrittschutzes in der Zwischensohle nicht mehr fürchten. Besonderheiten Metallfreier, flexibler FAP Durchtrittschutz Abriebfester TPU-Vorderkappenschutz Seitliche Reflexstreifen Geschlossene Staublasche, weich gefütterter Textilkragen und Lasche TPU Heel Support System für mehr Stabilität Spezifikationen Fußbett: herausnehmbare, anatomisch geformte COMFIT® Einlegesohle Schaft: geöltes Nubukleder Schutz: Fiberglaskappe, metallfreier, flexibler FAP®-Durchtrittschutz Sohle: SPORT XTS - 300°C hitzebeständige, rutschfeste Gummisohle mit TPU-Torsionsschutz Futter: atmungsaktives Funktionsfutter Sicherheitsklasse: S3 HRO SRC61,65 €*Versand: 6,95 €Sichere Weiterleitung zum Anbieter
-
Wöltje, Jörg: FinanzierungFinanzierung , Kurzlehrbuch mit eLearning-Kurs , Teile für Oldtimer-Traktoren > Spezielle Fahrzeug-Teile , Erscheinungsjahr: 20240812, Produktform: Kartoniert, Autoren: Wöltje, Jörg, Seitenzahl/Blattzahl: 184, Keyword: Aktiengesellschaft; Außenfinanzierung; Beteiligungsfinanzierung; Bezugsrecht; Derivate; Finanzierungsarten; Finanzierungsregeln; Finanzkennzahlen; Innenfinanzierung; Kapitalerhöhung; Kreditfinanzierung; Leverage-Effekt; Liquidität; Mezzanine Finanzinstrumente; Rentabilität; Termingeschäfte, Fachschema: Betriebswirtschaft - Betriebswirtschaftslehre, Warengruppe: HC/Betriebswirtschaft, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 217, Breite: 146, Höhe: 13, Gewicht: 304, Produktform: Klappenbroschur, Genre: Sozialwissenschaften/Recht/Wirtschaft,22,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
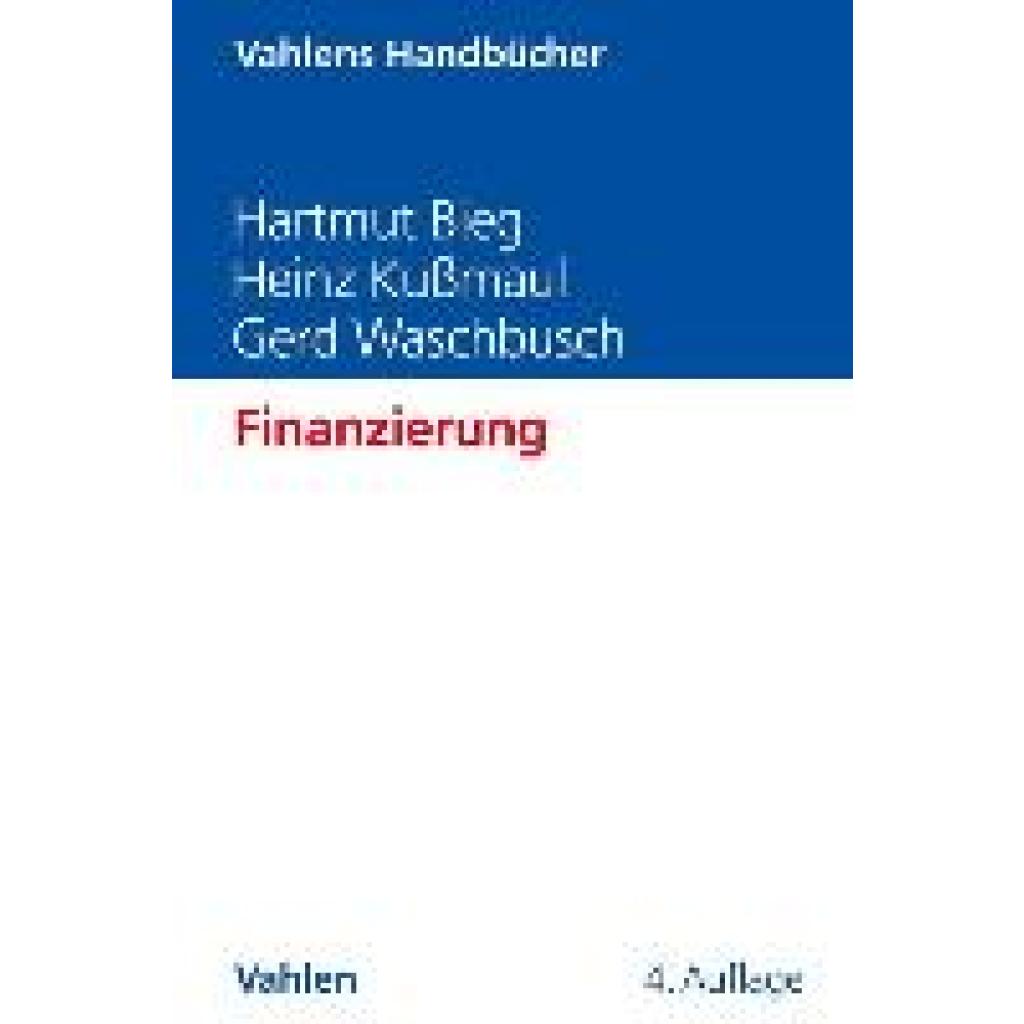
Bieg, Hartmut: FinanzierungFinanzierung , Dieses Lehr- und Handbuch wendet sich an Leser, die sich grundlegend und umfassend mit den Fragen der Finanzierung und des Finanzierungsmanagements von Unternehmen auseinandersetzen wollen, wobei die betriebswirtschaftlich gebotene Entscheidungsorientierung in den Mittelpunkt der Überlegungen gestellt wird. Nach einer allgemeinen Einordnung der Finanzierung von Unternehmen werden die einzelnen Instrumente der Außen- und Innenfinanzierung mit ihren theorie- und praxisrelevanten Merkmalen vorgestellt und mit zahlreichen Beispielen untermauert. Darüber hinaus wird insbesondere auch auf derivative Finanzinstrumente eingegangen. Aus dem Inhalt: Grundlagen, Grundprinzipien und Bestandteile der Finanzwirtschaft Überblick über die Finanzierungstheorie Systematisierung der Finanzierungsarten und der Konditionenvereinbarungen der Außenfinanzierung Außenfinanzierung durch Eigenkapital (Einlagenfinanzierung) Außenfinanzierung durch Fremdkapital (Kreditfinanzierung) Außenfinanzierung durch mezzanines Kapital Sonderformen der Außenfinanzierung (Leasing, Crowdfunding, Mikrofinanzierung, Mitarbeiterbeteiligung, Unternehmensnachfolge) Finanzierung mittels derivativer Finanzinstrumente Überblick über das Börsenwesen Innenfinanzierung Liquidität und Finanzplanung Theorien bezüglich der Gestaltung der Kapitalstruktur eines Unternehmens , Bremsbeläge > Bremsen & Bremsenteile , Auflage: 4., vollständig überarbeitete und erweiterte Auflage, Erscheinungsjahr: 20230120, Produktform: Leinen, Beilage: gebunden, Titel der Reihe: Vahlens Handbücher der Wirtschafts- und Sozialwissenschaften##, Autoren: Bieg, Hartmut~Kußmaul, Heinz~Waschbusch, Gerd, Auflage: 23004, Auflage/Ausgabe: 4., vollständig überarbeitete und erweiterte Auflage, Seitenzahl/Blattzahl: 596, Abbildungen: mit 168 Abbildungen, Keyword: Finanzwirtschaft; Finanzierungstheorie; Finanzierungsmanagement; Finanzmanagement; Finanzierungsarten; Kredit; Außenfinanzierung; Kapital; Innenfinanzierung, Fachschema: Betriebswirtschaft - Betriebswirtschaftslehre~Finanzmanagement~Management / Finanzmanagement, Bildungszweck: für die Hochschule, Warengruppe: HC/Betriebswirtschaft, Fachkategorie: Betriebswirtschaftslehre, allgemein, Thema: Verstehen, Text Sprache: ger, Seitenanzahl: XLIII, Seitenanzahl: 596, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Vahlen Franz GmbH, Verlag: Vahlen Franz GmbH, Verlag: Vahlen, Franz, GmbH, Verlag, Länge: 245, Breite: 170, Höhe: 45, Gewicht: 1242, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger: 2329010, Vorgänger EAN: 9783800650538 9783800636259 9783800626250, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0008, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 14467844,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie hoch ist die Tilgung bei KfW Darlehen?
Wie hoch die Tilgung bei einem KfW Darlehen ist, hängt von verschiedenen Faktoren ab, wie zum Beispiel der Höhe des Darlehens, der Laufzeit und dem Zinssatz. In der Regel beträgt die Tilgung bei KfW Darlehen zwischen 1% und 2% des Darlehensbetrags pro Jahr. Es ist jedoch auch möglich, individuelle Tilgungsraten mit der KfW zu vereinbaren, je nach den finanziellen Möglichkeiten des Darlehensnehmers. Es empfiehlt sich, vor Abschluss eines KfW Darlehens die genauen Konditionen und Tilgungsmöglichkeiten mit der Bank oder der KfW zu besprechen. **
-
Wie erfolgt die Rückzahlung von Krediten und Darlehen?
Die Rückzahlung von Krediten und Darlehen erfolgt in der Regel in monatlichen Raten, die aus einem Teil der Tilgung und einem Teil der Zinsen bestehen. Die Höhe der Raten wird bei Vertragsabschluss festgelegt und bleibt während der Laufzeit konstant. Die Rückzahlung endet, wenn der gesamte Kreditbetrag plus Zinsen vollständig beglichen ist. **
-
Was ist der Unterschied zwischen dem Zinssatz für ein Darlehen und dem Zinssatz für Einlagen?
Der Zinssatz für ein Darlehen ist der Prozentsatz, den ein Kreditnehmer an die Bank zahlt, um das geliehene Geld zurückzuzahlen. Der Zinssatz für Einlagen ist der Prozentsatz, den die Bank ihren Kunden zahlt, um Geld auf ihren Konten zu halten. Der Zinssatz für Darlehen ist in der Regel höher als der Zinssatz für Einlagen. **
-
Haben Autoverkäufer Einfluss auf den Zinssatz bei einer Finanzierung?
Autoverkäufer haben in der Regel keinen direkten Einfluss auf den Zinssatz bei einer Finanzierung. Die Konditionen für eine Finanzierung werden in der Regel von der Bank oder dem Finanzierungsinstitut festgelegt, mit dem der Autohändler zusammenarbeitet. Der Autoverkäufer kann jedoch möglicherweise bestimmte Angebote oder Sonderkonditionen für die Finanzierung anbieten, die von der Bank genehmigt wurden. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.