Domain sofort-kreditonline.de kaufen?
Wir ziehen mit dem Projekt
sofort-kreditonline.de um.
Sind Sie am Kauf der Domain
sofort-kreditonline.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain sofort-kreditonline.de kaufen?
Ist es normal, dass das HD-Bild grobkörnig aussieht, wenn man genauer hinsieht?
Nein, es ist nicht normal, dass ein HD-Bild grobkörnig aussieht, wenn man genauer hinsieht. HD steht für High Definition und sollte eine hohe Bildqualität bieten, die scharf und detailliert ist. Wenn das Bild grobkörnig aussieht, könnte dies auf eine schlechte Signalqualität, eine niedrige Auflösung oder andere technische Probleme hinweisen. Es könnte hilfreich sein, die Einstellungen des Geräts zu überprüfen oder gegebenenfalls einen Fachmann um Rat zu fragen. **
Wie berechne ich die Zinsen für ein Darlehen unter Berücksichtigung von Zinssatz, Laufzeit und Kreditbetrag?
Die Zinsen für ein Darlehen berechnen sich durch Multiplikation des Zinssatzes, der Laufzeit und des Kreditbetrags. Formel: Zinsen = Kreditbetrag x Zinssatz x Laufzeit. Beispiel: Bei einem Kreditbetrag von 10.000€, einem Zinssatz von 5% und einer Laufzeit von 2 Jahren wären die Zinsen 1.000€ (10.000€ x 0,05 x 2). **

Ähnliche Suchbegriffe für Grobkörnig
Top-Angebote
Produkte zum Begriff Grobkörnig:
-
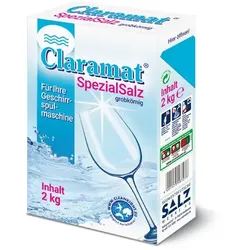
Claramat Geschirrspülsalz grobkörnig 2 kg für alle Geschirrspülmaschinen geeignetDieses grobkörnige Salz ist für alle Geschirrspülmaschinen geeignet und überzeugt mit bester Reinheit und Qualität. Wenn nicht -sofort lieferbar- ist die Lieferzeit 5-10 Tage.1,84 €*Versand: 6,95 €Sichere Weiterleitung zum Anbieter
-
Internationale Finanzierung, Fachbücher von Peter BlattnerDas Buch "Internationale Finanzierung" von Walter de Gruyter bietet eine umfassende Analyse der Wechselwirkungen zwischen internationalen Finanzmärkten und der Unternehmensfinanzierung im Kontext der Globalisierung. Es richtet sich nicht nur an Studierende der Wirtschaftswissenschaften, sondern auch an Fachleute, die ein tieferes Verständnis für die komplexen Zusammenhänge in der internationalen Finanzwelt entwickeln möchten. Der Autor Peter Blattner behandelt zentrale Themen und Konzepte, die für das Verständnis der internationalen Finanzströme und deren Auswirkungen auf Unternehmen von Bedeutung sind. Mit einem klar strukturierten Ansatz und fundierten Inhalten ist dieses Fachbuch sowohl als Lehrmaterial als auch als Nachschlagewerk geeignet. Die erste Auflage, die 1997 veröffentlicht wurde, bleibt relevant für alle, die sich mit den Herausforderungen und Chancen der internationalen Finanzierung auseinandersetzen.169,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Investition und Finanzierung, Fachbücher von Jörg WöltjeKluge Investitions- und Finanzierungsentscheidungen sind die Basis für den Erfolg eines Unternehmens. Dieses Buch bietet Ihnen eine kompakte Einführung in die Investitionsrechnung und die unterschiedlichen Finanzierungsformen. Der Autor geht auf die wichtigen Verfahren und Methoden ein und erläutert diese anhand realer Unternehmensdaten und mit anschaulichen Praxisbeispielen. Das ideale Lehrbuch in der Aus- und Weiterbildung für das Finanz- und Rechnungswesen. Inhalte: - Grundlagen der betrieblichen Finanzwirtschaft: Investitionsrechnung und Finanzierung - Erläuterung der statischen und dynamischen Investitionsrechnungen - Einzel- und Gesamtbewertungsverfahren der Unternehmensbewertung - Formen der Aussen- und Innenfinanzierung, Sonderformen der Finanzierung - Effektivzinsberechnung und Tilgungsplänen - Neu: Ausführliche Darstellung mit Beispielen der Ersatzinvestitionsentscheidungen, Komplettüberarbeitung des Kapitels Unternehmensbewertung mit den DCF-Verfahren und Multiplikatorverfahren - Zahlreiche Rechenbeispiele zur Investitionsrechnung, zur Finanzierung und zur individuellen Finanzplanung - Neu in der 3. Auflage: ausführliche Darstellung mit Beispielen der Ersatzinvestitionsentscheidungen, Komplettüberarbeitung des Kapitels Unternehmensbewertung mit den DCF-Verfahren und Multiplikatorverfahren Digitale Extras: - Rechner, finanzmathematische Tabellen - Über 170 Aufgaben mit Lösungen.39,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Die Kreditwürdigkeit des Kunden, Fachbücher von Hans Schöning, Hans-Wilhelm Witthoff, Dietrich HärleDie Kreditwürdigkeit des Kunden ist ein Fachbuch, das sich mit der Beurteilung der Kreditwürdigkeit von Kunden im Kontext der Landwirtschaft beschäftigt. Verfasst von Dietrich Härle, bietet das Buch wertvolle Einblicke in Management- und Führungsstrategien, die für die Bewertung von Kundenbeziehungen und deren finanzieller Stabilität entscheidend sind. Mit einem Umfang von 76 Seiten und einem kartonierten Einband ist es sowohl für Studierende als auch für Fachleute in der Landwirtschaft von Interesse. Die klare und prägnante Sprache ermöglicht es, komplexe Themen verständlich zu vermitteln. Das Buch ist in deutscher Sprache verfasst und wurde 1987 veröffentlicht. Es ist ein unverzichtbares Nachschlagewerk für alle, die sich mit der finanziellen Analyse und dem Risikomanagement in der Landwirtschaft auseinandersetzen.54,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter

-
Wie berechnet man die Zinsen für ein Darlehen basierend auf dem Zinssatz und der Laufzeit?
Die Zinsen für ein Darlehen berechnet man, indem man den Zinssatz mit dem Darlehensbetrag und der Laufzeit multipliziert. Der resultierende Betrag zeigt die Zinsen, die während der Laufzeit des Darlehens gezahlt werden müssen. Diese Zinsen werden zum Gesamtbetrag des Darlehens addiert, um den Gesamtrückzahlungsbetrag zu erhalten. **
-
Was sind die verschiedenen Arten von Darlehen und wie unterscheiden sie sich voneinander? Wie beeinflussen verschiedene Faktoren wie Kreditwürdigkeit, Laufzeit und Zinssatz die Bedingungen und Konditionen von Darlehen in verschiedenen Finanzierungsbereichen wie Banken, Kreditgenossenschaften und Online-Kreditgebern?
Es gibt verschiedene Arten von Darlehen, darunter Hypothekendarlehen, Autokredite, Studentendarlehen und persönliche Darlehen. Diese unterscheiden sich hinsichtlich des Verwendungszwecks, der Laufzeit, der Zinssätze und der Rückzahlungsbedingungen. Die Kreditwürdigkeit eines Kreditnehmers beeinflusst die Bedingungen und Konditionen von Darlehen erheblich. Kreditnehmer mit einer guten Kreditwürdigkeit erhalten in der Regel bessere Zinssätze und flexiblere Rückzahlungsbedingungen. Die Laufzeit eines Darlehens bestimmt, wie lange der Kreditnehmer Zeit hat, das Darlehen zurückzuzahlen. Kürzere Laufzeiten führen in der Regel zu niedrigeren Zinssätzen, während längere Laufzeiten zu **
-
Wie hoch ist die Tilgung bei KfW Darlehen?
Wie hoch die Tilgung bei einem KfW Darlehen ist, hängt von verschiedenen Faktoren ab, wie zum Beispiel der Höhe des Darlehens, der Laufzeit und dem Zinssatz. In der Regel beträgt die Tilgung bei KfW Darlehen zwischen 1% und 2% des Darlehensbetrags pro Jahr. Es ist jedoch auch möglich, individuelle Tilgungsraten mit der KfW zu vereinbaren, je nach den finanziellen Möglichkeiten des Darlehensnehmers. Es empfiehlt sich, vor Abschluss eines KfW Darlehens die genauen Konditionen und Tilgungsmöglichkeiten mit der Bank oder der KfW zu besprechen. **
-
Wie erfolgt die Rückzahlung von Krediten und Darlehen?
Die Rückzahlung von Krediten und Darlehen erfolgt in der Regel in monatlichen Raten, die aus einem Teil der Tilgung und einem Teil der Zinsen bestehen. Die Höhe der Raten wird bei Vertragsabschluss festgelegt und bleibt während der Laufzeit konstant. Die Rückzahlung endet, wenn der gesamte Kreditbetrag plus Zinsen vollständig beglichen ist. **

Was ist der Unterschied zwischen dem Zinssatz für ein Darlehen und dem Zinssatz für Einlagen?
Der Zinssatz für ein Darlehen ist der Prozentsatz, den ein Kreditnehmer an die Bank zahlt, um das geliehene Geld zurückzuzahlen. Der Zinssatz für Einlagen ist der Prozentsatz, den die Bank ihren Kunden zahlt, um Geld auf ihren Konten zu halten. Der Zinssatz für Darlehen ist in der Regel höher als der Zinssatz für Einlagen. **
Haben Autoverkäufer Einfluss auf den Zinssatz bei einer Finanzierung?
Autoverkäufer haben in der Regel keinen direkten Einfluss auf den Zinssatz bei einer Finanzierung. Die Konditionen für eine Finanzierung werden in der Regel von der Bank oder dem Finanzierungsinstitut festgelegt, mit dem der Autohändler zusammenarbeitet. Der Autoverkäufer kann jedoch möglicherweise bestimmte Angebote oder Sonderkonditionen für die Finanzierung anbieten, die von der Bank genehmigt wurden. **
Top-Angebote
Produkte zum Begriff Grobkörnig:
-
Streusalz grobkörnig - 25 kg SackStreusalz - Der Klassiker für den Winterdienst Wer im Winter seine Wege, Einfahrten, Höfe und Co. gegen Schnee- und Eisglätte sichern und damit seiner Winterdienstpflicht nachkommen will, der hat mit Streusalz einen effektiven Helfer an der Hand. Unser grobkörniges Streusalz aus deutscher Produktion lässt den Tauprozess schnell und effektiv einsetzen. Gleichzeitig ermöglichen die groben Salzkörner eine langanhaltende Tiefenwirkung, die auch dicke Eisschichten abschmilzt. Dank dieser Körnung ist also sowohl eine schnelleinsetzende als auch langanhaltende Tauwirkung gegeben. Dank seinem guten Rieselverhalten lässt sich das Streusalz leicht ausstreuen. Eine optimale Auftaufunktion entfaltet das Streusalz bis zu -15 Grad Celsius. So verwendest du Streusalz richtig Bevor du das Streusalz ausbringst, muss die jeweilige Fläche erst geräumt werden. Nachdem die Fläche von Schnee befreit ist, streust du das Auftausalz gleichmäßig aus. Für kleinere Flächen empfielt sich die Verwendung einer Handschaufel, auf größeren Flächen Handstreuwägen oder angetriebene leistungsfähigere Streugeräte sowie Tellerstreuer. Vermeide es, das Streusalz mit der nackten Hand auszustreuen, denn das Salz entzieht der Haut schnell die Feuchtigkeit und kann zu Rötungen, Trockenheit und Hautiritationen führen. Im Zweifelsfall lieber mit Handschuhen oder Handschaufel arbeiten. Unser Tipp: Mische das grobkörnige Streusalz mit Diabas Streusplitt. Das Gemisch taut gefährliche Eisschichten auf und verringert dank der hohen Griffigkeit des Splitts sofort die Rutschgefahr. Kann Streusalz überall gestreut werden? Bitte beachte, dass in vielen deutschen Kommunen der Einsatz von Streusalz durch Privatpersonen verboten ist. Ob auch deine Stadt oder Gemeinde ein Verbot ausgesprochen hat, kannst du über einschlägige Informationsseiten im Internet recherchieren oder direkt bei deiner Gemeinde-/Stadtverwaltung erfragen. Sollte an deinem Standort ein Streusalzverbot bestehen, empfehlen wir salzfreien Streusplitt zu verwenden. Streusalz richtig lagern Das Streusalz für Winterdienst wird wahlweise im 10 kg Sack, 25 kg Sack oder auf Palette (40 x 25 kg) geliefert. Durch die robusten Verpackungen kann das Streusalz einfach eingelagert werden. Damit das Salz nicht klumpt, empfehlen wir das Auftausalz trocken zu lagern. Möchtest du angebrochene Streusalzsäcke bis zum nächsten Winter aufheben, verschnüre diese möglichst luftdicht.22,49 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Claramat Geschirrspülsalz grobkörnig 2 kg für alle Geschirrspülmaschinen geeignetDieses grobkörnige Salz ist für alle Geschirrspülmaschinen geeignet und überzeugt mit bester Reinheit und Qualität. Wenn nicht -sofort lieferbar- ist die Lieferzeit 5-10 Tage.1,84 €*Versand: 6,95 €Sichere Weiterleitung zum Anbieter
-
Internationale Finanzierung, Fachbücher von Peter BlattnerDas Buch "Internationale Finanzierung" von Walter de Gruyter bietet eine umfassende Analyse der Wechselwirkungen zwischen internationalen Finanzmärkten und der Unternehmensfinanzierung im Kontext der Globalisierung. Es richtet sich nicht nur an Studierende der Wirtschaftswissenschaften, sondern auch an Fachleute, die ein tieferes Verständnis für die komplexen Zusammenhänge in der internationalen Finanzwelt entwickeln möchten. Der Autor Peter Blattner behandelt zentrale Themen und Konzepte, die für das Verständnis der internationalen Finanzströme und deren Auswirkungen auf Unternehmen von Bedeutung sind. Mit einem klar strukturierten Ansatz und fundierten Inhalten ist dieses Fachbuch sowohl als Lehrmaterial als auch als Nachschlagewerk geeignet. Die erste Auflage, die 1997 veröffentlicht wurde, bleibt relevant für alle, die sich mit den Herausforderungen und Chancen der internationalen Finanzierung auseinandersetzen.169,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Ist es normal, dass das HD-Bild grobkörnig aussieht, wenn man genauer hinsieht?
Nein, es ist nicht normal, dass ein HD-Bild grobkörnig aussieht, wenn man genauer hinsieht. HD steht für High Definition und sollte eine hohe Bildqualität bieten, die scharf und detailliert ist. Wenn das Bild grobkörnig aussieht, könnte dies auf eine schlechte Signalqualität, eine niedrige Auflösung oder andere technische Probleme hinweisen. Es könnte hilfreich sein, die Einstellungen des Geräts zu überprüfen oder gegebenenfalls einen Fachmann um Rat zu fragen. **
-
Wie berechne ich die Zinsen für ein Darlehen unter Berücksichtigung von Zinssatz, Laufzeit und Kreditbetrag?
Die Zinsen für ein Darlehen berechnen sich durch Multiplikation des Zinssatzes, der Laufzeit und des Kreditbetrags. Formel: Zinsen = Kreditbetrag x Zinssatz x Laufzeit. Beispiel: Bei einem Kreditbetrag von 10.000€, einem Zinssatz von 5% und einer Laufzeit von 2 Jahren wären die Zinsen 1.000€ (10.000€ x 0,05 x 2). **
-
Wie berechnet man die Zinsen für ein Darlehen basierend auf dem Zinssatz und der Laufzeit?
Die Zinsen für ein Darlehen berechnet man, indem man den Zinssatz mit dem Darlehensbetrag und der Laufzeit multipliziert. Der resultierende Betrag zeigt die Zinsen, die während der Laufzeit des Darlehens gezahlt werden müssen. Diese Zinsen werden zum Gesamtbetrag des Darlehens addiert, um den Gesamtrückzahlungsbetrag zu erhalten. **
-
Was sind die verschiedenen Arten von Darlehen und wie unterscheiden sie sich voneinander? Wie beeinflussen verschiedene Faktoren wie Kreditwürdigkeit, Laufzeit und Zinssatz die Bedingungen und Konditionen von Darlehen in verschiedenen Finanzierungsbereichen wie Banken, Kreditgenossenschaften und Online-Kreditgebern?
Es gibt verschiedene Arten von Darlehen, darunter Hypothekendarlehen, Autokredite, Studentendarlehen und persönliche Darlehen. Diese unterscheiden sich hinsichtlich des Verwendungszwecks, der Laufzeit, der Zinssätze und der Rückzahlungsbedingungen. Die Kreditwürdigkeit eines Kreditnehmers beeinflusst die Bedingungen und Konditionen von Darlehen erheblich. Kreditnehmer mit einer guten Kreditwürdigkeit erhalten in der Regel bessere Zinssätze und flexiblere Rückzahlungsbedingungen. Die Laufzeit eines Darlehens bestimmt, wie lange der Kreditnehmer Zeit hat, das Darlehen zurückzuzahlen. Kürzere Laufzeiten führen in der Regel zu niedrigeren Zinssätzen, während längere Laufzeiten zu **
Ähnliche Suchbegriffe für Grobkörnig
-
Investition und Finanzierung, Fachbücher von Jörg WöltjeKluge Investitions- und Finanzierungsentscheidungen sind die Basis für den Erfolg eines Unternehmens. Dieses Buch bietet Ihnen eine kompakte Einführung in die Investitionsrechnung und die unterschiedlichen Finanzierungsformen. Der Autor geht auf die wichtigen Verfahren und Methoden ein und erläutert diese anhand realer Unternehmensdaten und mit anschaulichen Praxisbeispielen. Das ideale Lehrbuch in der Aus- und Weiterbildung für das Finanz- und Rechnungswesen. Inhalte: - Grundlagen der betrieblichen Finanzwirtschaft: Investitionsrechnung und Finanzierung - Erläuterung der statischen und dynamischen Investitionsrechnungen - Einzel- und Gesamtbewertungsverfahren der Unternehmensbewertung - Formen der Aussen- und Innenfinanzierung, Sonderformen der Finanzierung - Effektivzinsberechnung und Tilgungsplänen - Neu: Ausführliche Darstellung mit Beispielen der Ersatzinvestitionsentscheidungen, Komplettüberarbeitung des Kapitels Unternehmensbewertung mit den DCF-Verfahren und Multiplikatorverfahren - Zahlreiche Rechenbeispiele zur Investitionsrechnung, zur Finanzierung und zur individuellen Finanzplanung - Neu in der 3. Auflage: ausführliche Darstellung mit Beispielen der Ersatzinvestitionsentscheidungen, Komplettüberarbeitung des Kapitels Unternehmensbewertung mit den DCF-Verfahren und Multiplikatorverfahren Digitale Extras: - Rechner, finanzmathematische Tabellen - Über 170 Aufgaben mit Lösungen.39,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Die Kreditwürdigkeit des Kunden, Fachbücher von Hans Schöning, Hans-Wilhelm Witthoff, Dietrich HärleDie Kreditwürdigkeit des Kunden ist ein Fachbuch, das sich mit der Beurteilung der Kreditwürdigkeit von Kunden im Kontext der Landwirtschaft beschäftigt. Verfasst von Dietrich Härle, bietet das Buch wertvolle Einblicke in Management- und Führungsstrategien, die für die Bewertung von Kundenbeziehungen und deren finanzieller Stabilität entscheidend sind. Mit einem Umfang von 76 Seiten und einem kartonierten Einband ist es sowohl für Studierende als auch für Fachleute in der Landwirtschaft von Interesse. Die klare und prägnante Sprache ermöglicht es, komplexe Themen verständlich zu vermitteln. Das Buch ist in deutscher Sprache verfasst und wurde 1987 veröffentlicht. Es ist ein unverzichtbares Nachschlagewerk für alle, die sich mit der finanziellen Analyse und dem Risikomanagement in der Landwirtschaft auseinandersetzen.54,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Immobilienkauf und -finanzierung für Selbstnutzer, Ratgeber von Gerd KommerHurra, wir kaufen ein Haus! Immobilien gelten als solide Wertanlage und seit Corona hat sich die Nachfrage nach eigenen vier Wänden weiter verstärkt. Die Zinsen sind niedrig, die Preise regional sehr unterschiedlich. Und in den Kreditverträgen der Banken wird das Kleingedruckte immer komplexer. Um die Tücken des Hauskaufs zu durchschauen, braucht es Sachverstand. Dieses Buch hilft, diesen zu entwickeln: bei der Einschätzung des Kaufpreises und der Risiken, bei der Strukturierung des Kaufvertrags und bei der Finanzierung. Gerd Kommer versetzt seine Leser in die Lage, auf Augenhöhe mit Verkäufern, Maklern und Banken zu sprechen, um das beste Ergebnis zu erzielen. „Dies ist das mit Abstand beste Buch zur Finanzierung der eigenen vier Wände, das ich gelesen habe. Wer dieses Buch liest und seine Ratschläge beherzigt, wird mit Sicherheit eine Menge Geld sparen und vor allem unnötige Risiken vermeiden. Wer glaubt, dass er das Buch nicht braucht, ist selbst schuld.“ Dr. Rainer Zitelmann, Immobilieninvestor, Gründer der Beratungsgesellschaft Dr. ZitelmannPB. GmbH.25,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Finanzierung und Kontrolle parteinaher Stiftungen, Fachbücher von Antje NeelenFinanzierung und Kontrolle parteinaher Stiftungen: Rechtliche Analyse und Vergleich der Finanzierungs- und Kontrollmodelle in Deutschland und der Europäischen Union sowie Anregungen für eine Reform.99,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie hoch ist die Tilgung bei KfW Darlehen?
Wie hoch die Tilgung bei einem KfW Darlehen ist, hängt von verschiedenen Faktoren ab, wie zum Beispiel der Höhe des Darlehens, der Laufzeit und dem Zinssatz. In der Regel beträgt die Tilgung bei KfW Darlehen zwischen 1% und 2% des Darlehensbetrags pro Jahr. Es ist jedoch auch möglich, individuelle Tilgungsraten mit der KfW zu vereinbaren, je nach den finanziellen Möglichkeiten des Darlehensnehmers. Es empfiehlt sich, vor Abschluss eines KfW Darlehens die genauen Konditionen und Tilgungsmöglichkeiten mit der Bank oder der KfW zu besprechen. **
-
Wie erfolgt die Rückzahlung von Krediten und Darlehen?
Die Rückzahlung von Krediten und Darlehen erfolgt in der Regel in monatlichen Raten, die aus einem Teil der Tilgung und einem Teil der Zinsen bestehen. Die Höhe der Raten wird bei Vertragsabschluss festgelegt und bleibt während der Laufzeit konstant. Die Rückzahlung endet, wenn der gesamte Kreditbetrag plus Zinsen vollständig beglichen ist. **
-
Was ist der Unterschied zwischen dem Zinssatz für ein Darlehen und dem Zinssatz für Einlagen?
Der Zinssatz für ein Darlehen ist der Prozentsatz, den ein Kreditnehmer an die Bank zahlt, um das geliehene Geld zurückzuzahlen. Der Zinssatz für Einlagen ist der Prozentsatz, den die Bank ihren Kunden zahlt, um Geld auf ihren Konten zu halten. Der Zinssatz für Darlehen ist in der Regel höher als der Zinssatz für Einlagen. **
-
Haben Autoverkäufer Einfluss auf den Zinssatz bei einer Finanzierung?
Autoverkäufer haben in der Regel keinen direkten Einfluss auf den Zinssatz bei einer Finanzierung. Die Konditionen für eine Finanzierung werden in der Regel von der Bank oder dem Finanzierungsinstitut festgelegt, mit dem der Autohändler zusammenarbeitet. Der Autoverkäufer kann jedoch möglicherweise bestimmte Angebote oder Sonderkonditionen für die Finanzierung anbieten, die von der Bank genehmigt wurden. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.