Domain sofort-kreditonline.de kaufen?
Wir ziehen mit dem Projekt
sofort-kreditonline.de um.
Sind Sie am Kauf der Domain
sofort-kreditonline.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain sofort-kreditonline.de kaufen?
Wie berechne ich die Zinsen für ein Darlehen unter Berücksichtigung von Zinssatz, Laufzeit und Kreditbetrag?
Die Zinsen für ein Darlehen berechnen sich durch Multiplikation des Zinssatzes, der Laufzeit und des Kreditbetrags. Formel: Zinsen = Kreditbetrag x Zinssatz x Laufzeit. Beispiel: Bei einem Kreditbetrag von 10.000€, einem Zinssatz von 5% und einer Laufzeit von 2 Jahren wären die Zinsen 1.000€ (10.000€ x 0,05 x 2). **
Wie berechnet man die Zinsen für ein Darlehen basierend auf dem Zinssatz und der Laufzeit?
Die Zinsen für ein Darlehen berechnet man, indem man den Zinssatz mit dem Darlehensbetrag und der Laufzeit multipliziert. Der resultierende Betrag zeigt die Zinsen, die während der Laufzeit des Darlehens gezahlt werden müssen. Diese Zinsen werden zum Gesamtbetrag des Darlehens addiert, um den Gesamtrückzahlungsbetrag zu erhalten. **
Ähnliche Suchbegriffe für Fischalter
Top-Angebote
Produkte zum Begriff Fischalter:
-
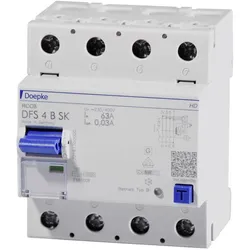
Doepke, Schutzschalter, FISchalter vierpolig 63 A A Typ SK linksFehlerstromschutzschalter (RCCB) schalten die Stromversorgung ab, wenn gefährlich hohe Fehlerströme auftreten. Sie schützen so Personen, Tiere und Anlagen. DFS 4 sind zwei- oder vierpolige Fehlerstromschutzschalter für ein- oder dreiphasige Netze. In Standardausführung sind die kompakten Geräte vier Teilungseinheiten schmal. Sie sind mit vielen verschiedenen Fehlerstromtypen und Ausführungen bei Bemessungsströmen bis zu 125 A erhältlich. Die grossen Doppelstockklemmen können auch grosse Leiterquerschnitte aufnehmen. Die Ausgelöststellung des Multifunktionsschaltknebel erleichtert die Fehlersuche. Die kostenlose Etikettensoftware hilft bei der Beschriftung. Schalter des Typs B sind allstromsensitiv. Sie schützen vor Puls- und Wechselfehlerströmen, Fehlerströmen mit Mischfrequenzen und glatten Gleichfehlerströmen bei Frequenzen bis 150 kHz. Sie sind erhöht stossstrom- und gewitterfest. Fehlerstromschutzschalter der Baureihe SK stehen für Fehlerstromschutz und eine hohe Anlagenverfügbarkeit.426,42 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Finanzierung von Innovationen, Fachbücher von Gert KollmerEin steter Strom von Innovationen ist unabdingbare Voraussetzung für nachhaltiges Wirtschaftswachstum. Deren erfolgreiche Implementierung setzt nicht nur Kreativität, sondern auch die Verfügbarkeit ausreichender Finanzmittel voraus. Deshalb verwundert es, dass die Frage der Finanzierung von Innovationen bisher vernachlässigt wurde. Bei der Tagung "Finanzierung von Innovationen", deren Beiträge hier publiziert werden, wurden neue Erkenntnisse aus Wissenschaft und Praxis in einem interdisziplinären Forum vorgestellt. Die Verknüpfung von historischen und aktuellen Erfahrungen leistet einen Beitrag zur Schliessung der konstatierten Forschungslücke.46,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Investition und Finanzierung, Fachbücher von Jörg WöltjeKluge Investitions- und Finanzierungsentscheidungen sind die Basis für den Erfolg eines Unternehmens. Dieses Buch bietet Ihnen eine kompakte Einführung in die Investitionsrechnung und die unterschiedlichen Finanzierungsformen. Der Autor geht auf die wichtigen Verfahren und Methoden ein und erläutert diese anhand realer Unternehmensdaten und mit anschaulichen Praxisbeispielen. Das ideale Lehrbuch in der Aus- und Weiterbildung für das Finanz- und Rechnungswesen. Inhalte: - Grundlagen der betrieblichen Finanzwirtschaft: Investitionsrechnung und Finanzierung - Erläuterung der statischen und dynamischen Investitionsrechnungen - Einzel- und Gesamtbewertungsverfahren der Unternehmensbewertung - Formen der Aussen- und Innenfinanzierung, Sonderformen der Finanzierung - Effektivzinsberechnung und Tilgungsplänen - Neu: Ausführliche Darstellung mit Beispielen der Ersatzinvestitionsentscheidungen, Komplettüberarbeitung des Kapitels Unternehmensbewertung mit den DCF-Verfahren und Multiplikatorverfahren - Zahlreiche Rechenbeispiele zur Investitionsrechnung, zur Finanzierung und zur individuellen Finanzplanung - Neu in der 3. Auflage: ausführliche Darstellung mit Beispielen der Ersatzinvestitionsentscheidungen, Komplettüberarbeitung des Kapitels Unternehmensbewertung mit den DCF-Verfahren und Multiplikatorverfahren Digitale Extras: - Rechner, finanzmathematische Tabellen - Über 170 Aufgaben mit Lösungen.39,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter



-
Was sind die verschiedenen Arten von Darlehen und wie unterscheiden sie sich voneinander? Wie beeinflussen verschiedene Faktoren wie Kreditwürdigkeit, Laufzeit und Zinssatz die Bedingungen und Konditionen von Darlehen in verschiedenen Finanzierungsbereichen wie Banken, Kreditgenossenschaften und Online-Kreditgebern?
Es gibt verschiedene Arten von Darlehen, darunter Hypothekendarlehen, Autokredite, Studentendarlehen und persönliche Darlehen. Diese unterscheiden sich hinsichtlich des Verwendungszwecks, der Laufzeit, der Zinssätze und der Rückzahlungsbedingungen. Die Kreditwürdigkeit eines Kreditnehmers beeinflusst die Bedingungen und Konditionen von Darlehen erheblich. Kreditnehmer mit einer guten Kreditwürdigkeit erhalten in der Regel bessere Zinssätze und flexiblere Rückzahlungsbedingungen. Die Laufzeit eines Darlehens bestimmt, wie lange der Kreditnehmer Zeit hat, das Darlehen zurückzuzahlen. Kürzere Laufzeiten führen in der Regel zu niedrigeren Zinssätzen, während längere Laufzeiten zu **
-
Wie hoch ist die Tilgung bei KfW Darlehen?
Wie hoch die Tilgung bei einem KfW Darlehen ist, hängt von verschiedenen Faktoren ab, wie zum Beispiel der Höhe des Darlehens, der Laufzeit und dem Zinssatz. In der Regel beträgt die Tilgung bei KfW Darlehen zwischen 1% und 2% des Darlehensbetrags pro Jahr. Es ist jedoch auch möglich, individuelle Tilgungsraten mit der KfW zu vereinbaren, je nach den finanziellen Möglichkeiten des Darlehensnehmers. Es empfiehlt sich, vor Abschluss eines KfW Darlehens die genauen Konditionen und Tilgungsmöglichkeiten mit der Bank oder der KfW zu besprechen. **
-
Wie erfolgt die Rückzahlung von Krediten und Darlehen?
Die Rückzahlung von Krediten und Darlehen erfolgt in der Regel in monatlichen Raten, die aus einem Teil der Tilgung und einem Teil der Zinsen bestehen. Die Höhe der Raten wird bei Vertragsabschluss festgelegt und bleibt während der Laufzeit konstant. Die Rückzahlung endet, wenn der gesamte Kreditbetrag plus Zinsen vollständig beglichen ist. **
-
Was ist der Unterschied zwischen dem Zinssatz für ein Darlehen und dem Zinssatz für Einlagen?
Der Zinssatz für ein Darlehen ist der Prozentsatz, den ein Kreditnehmer an die Bank zahlt, um das geliehene Geld zurückzuzahlen. Der Zinssatz für Einlagen ist der Prozentsatz, den die Bank ihren Kunden zahlt, um Geld auf ihren Konten zu halten. Der Zinssatz für Darlehen ist in der Regel höher als der Zinssatz für Einlagen. **


Haben Autoverkäufer Einfluss auf den Zinssatz bei einer Finanzierung?
Autoverkäufer haben in der Regel keinen direkten Einfluss auf den Zinssatz bei einer Finanzierung. Die Konditionen für eine Finanzierung werden in der Regel von der Bank oder dem Finanzierungsinstitut festgelegt, mit dem der Autohändler zusammenarbeitet. Der Autoverkäufer kann jedoch möglicherweise bestimmte Angebote oder Sonderkonditionen für die Finanzierung anbieten, die von der Bank genehmigt wurden. **
Warum ist der Zinssatz des Kontokorrentkredits höher als bei einem Darlehen?
Der Zinssatz für einen Kontokorrentkredit ist in der Regel höher als bei einem Darlehen, da ein Kontokorrentkredit als kurzfristige Finanzierungslösung dient und mit höheren Risiken verbunden ist. Darüber hinaus bietet ein Kontokorrentkredit eine größere Flexibilität und Verfügbarkeit, was zu einem höheren Zinssatz führen kann. **
Top-Angebote
Produkte zum Begriff Fischalter:
-
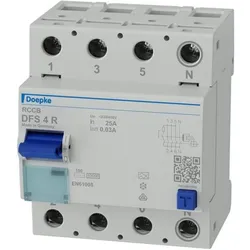
Doepke, Schutzschalter, FISchalter DFS 4 02540,03A RDer Doepke FISchalter DFS 4 02540,03A R ist ein hochentwickelter Fehlstromschutzschalter, der für den Einsatz in elektrischen Installationen konzipiert ist. Dieser Schalter bietet einen zuverlässigen Schutz gegen elektrische Fehlerströme und trägt zur Sicherheit von Personen und Anlagen bei. Mit seiner netzspannungsunabhängigen Bauweise ist er sensitiv für sowohl Wechsel- als auch pulsierende Gleichfehlerströme. Der Schalter ist berührungssicher und verfügt über ein Sichtfenster für Beschriftungsetiketten, was die Identifikation und Dokumentation erleichtert. Die Schaltstellungsanzeige zeigt im Fehlerfall die Mittelstellung an, was eine schnelle Diagnose ermöglicht. Der DFS 4 ist robust konstruiert, kältefest bis -25°C und bietet ein Kurzschluss-Schaltvermögen von 10 kA. Die beidseitige Doppelklemme ermöglicht eine einfache und flexible Installation mit Kabeln bis zu 50 mm2. - Sensitiv für Wechsel- und pulsierende Gleichfehlerströme - Kältefest bis -25°C - Schaltstellungsanzeige mit Mittelstellung im Fehlerfall - Stromstossfestigkeit >1 kA - Beidseitige Doppelklemme bis 50 mm2.37,03 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
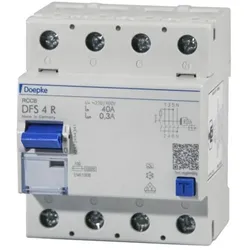
Doepke, Schutzschalter, FISchalter DFS 4 04040,30A RDer Doepke FISchalter DFS 4 04040, 30A R ist ein hochentwickelter Fehlerstromschutzschalter (RCCB), der für den Einsatz in ein- und dreiphasigen Netzen konzipiert ist. Er bietet einen zuverlässigen Schutz für Personen, Tiere und elektrische Anlagen, indem er die Stromversorgung bei gefährlich hohen Fehlerströmen automatisch unterbricht. Mit einer kompakten Bauweise, die nur vier Teilungseinheiten in Anspruch nimmt, ist dieser Schalter sowohl für private als auch für gewerbliche Anwendungen geeignet. Die Geräte sind in verschiedenen Ausführungen erhältlich und unterstützen Bemessungsströme bis zu 125 A. Die integrierten Doppelstockklemmen ermöglichen den Anschluss von grossen Leiterquerschnitten, während die Auslöse-Charakteristik vom Typ A eine hohe Sensitivität für Wechsel- und pulsierende Gleichfehlerströme gewährleistet. Die benutzerfreundliche Multifunktionsschaltknebel-Anzeige erleichtert die Bedienung und Fehlersuche, während die kostenlose Etikettensoftware die Beschriftung der Schalter vereinfacht. - Netz- und hilfsspannungsunabhängige Auslösung - Sensitiv für Wechsel- und pulsierende Gleichfehlerströme (Typ A) - Hohe Kurzschlussfestigkeit - Beidseitige Doppelstockklemmen für grossen Leiterquerschnitt - Multifunktionsschaltknebel mit drei Positionen: ein, aus, ausgelöst.48,73 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Doepke, Schutzschalter, FISchalter vierpolig 63 A A Typ SK linksFehlerstromschutzschalter (RCCB) schalten die Stromversorgung ab, wenn gefährlich hohe Fehlerströme auftreten. Sie schützen so Personen, Tiere und Anlagen. DFS 4 sind zwei- oder vierpolige Fehlerstromschutzschalter für ein- oder dreiphasige Netze. In Standardausführung sind die kompakten Geräte vier Teilungseinheiten schmal. Sie sind mit vielen verschiedenen Fehlerstromtypen und Ausführungen bei Bemessungsströmen bis zu 125 A erhältlich. Die grossen Doppelstockklemmen können auch grosse Leiterquerschnitte aufnehmen. Die Ausgelöststellung des Multifunktionsschaltknebel erleichtert die Fehlersuche. Die kostenlose Etikettensoftware hilft bei der Beschriftung. Schalter des Typs B sind allstromsensitiv. Sie schützen vor Puls- und Wechselfehlerströmen, Fehlerströmen mit Mischfrequenzen und glatten Gleichfehlerströmen bei Frequenzen bis 150 kHz. Sie sind erhöht stossstrom- und gewitterfest. Fehlerstromschutzschalter der Baureihe SK stehen für Fehlerstromschutz und eine hohe Anlagenverfügbarkeit.426,42 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie berechne ich die Zinsen für ein Darlehen unter Berücksichtigung von Zinssatz, Laufzeit und Kreditbetrag?
Die Zinsen für ein Darlehen berechnen sich durch Multiplikation des Zinssatzes, der Laufzeit und des Kreditbetrags. Formel: Zinsen = Kreditbetrag x Zinssatz x Laufzeit. Beispiel: Bei einem Kreditbetrag von 10.000€, einem Zinssatz von 5% und einer Laufzeit von 2 Jahren wären die Zinsen 1.000€ (10.000€ x 0,05 x 2). **
-
Wie berechnet man die Zinsen für ein Darlehen basierend auf dem Zinssatz und der Laufzeit?
Die Zinsen für ein Darlehen berechnet man, indem man den Zinssatz mit dem Darlehensbetrag und der Laufzeit multipliziert. Der resultierende Betrag zeigt die Zinsen, die während der Laufzeit des Darlehens gezahlt werden müssen. Diese Zinsen werden zum Gesamtbetrag des Darlehens addiert, um den Gesamtrückzahlungsbetrag zu erhalten. **
-
Was sind die verschiedenen Arten von Darlehen und wie unterscheiden sie sich voneinander? Wie beeinflussen verschiedene Faktoren wie Kreditwürdigkeit, Laufzeit und Zinssatz die Bedingungen und Konditionen von Darlehen in verschiedenen Finanzierungsbereichen wie Banken, Kreditgenossenschaften und Online-Kreditgebern?
Es gibt verschiedene Arten von Darlehen, darunter Hypothekendarlehen, Autokredite, Studentendarlehen und persönliche Darlehen. Diese unterscheiden sich hinsichtlich des Verwendungszwecks, der Laufzeit, der Zinssätze und der Rückzahlungsbedingungen. Die Kreditwürdigkeit eines Kreditnehmers beeinflusst die Bedingungen und Konditionen von Darlehen erheblich. Kreditnehmer mit einer guten Kreditwürdigkeit erhalten in der Regel bessere Zinssätze und flexiblere Rückzahlungsbedingungen. Die Laufzeit eines Darlehens bestimmt, wie lange der Kreditnehmer Zeit hat, das Darlehen zurückzuzahlen. Kürzere Laufzeiten führen in der Regel zu niedrigeren Zinssätzen, während längere Laufzeiten zu **
-
Wie hoch ist die Tilgung bei KfW Darlehen?
Wie hoch die Tilgung bei einem KfW Darlehen ist, hängt von verschiedenen Faktoren ab, wie zum Beispiel der Höhe des Darlehens, der Laufzeit und dem Zinssatz. In der Regel beträgt die Tilgung bei KfW Darlehen zwischen 1% und 2% des Darlehensbetrags pro Jahr. Es ist jedoch auch möglich, individuelle Tilgungsraten mit der KfW zu vereinbaren, je nach den finanziellen Möglichkeiten des Darlehensnehmers. Es empfiehlt sich, vor Abschluss eines KfW Darlehens die genauen Konditionen und Tilgungsmöglichkeiten mit der Bank oder der KfW zu besprechen. **
Ähnliche Suchbegriffe für Fischalter
-
Finanzierung von Innovationen, Fachbücher von Gert KollmerEin steter Strom von Innovationen ist unabdingbare Voraussetzung für nachhaltiges Wirtschaftswachstum. Deren erfolgreiche Implementierung setzt nicht nur Kreativität, sondern auch die Verfügbarkeit ausreichender Finanzmittel voraus. Deshalb verwundert es, dass die Frage der Finanzierung von Innovationen bisher vernachlässigt wurde. Bei der Tagung "Finanzierung von Innovationen", deren Beiträge hier publiziert werden, wurden neue Erkenntnisse aus Wissenschaft und Praxis in einem interdisziplinären Forum vorgestellt. Die Verknüpfung von historischen und aktuellen Erfahrungen leistet einen Beitrag zur Schliessung der konstatierten Forschungslücke.46,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Investition und Finanzierung, Fachbücher von Jörg WöltjeKluge Investitions- und Finanzierungsentscheidungen sind die Basis für den Erfolg eines Unternehmens. Dieses Buch bietet Ihnen eine kompakte Einführung in die Investitionsrechnung und die unterschiedlichen Finanzierungsformen. Der Autor geht auf die wichtigen Verfahren und Methoden ein und erläutert diese anhand realer Unternehmensdaten und mit anschaulichen Praxisbeispielen. Das ideale Lehrbuch in der Aus- und Weiterbildung für das Finanz- und Rechnungswesen. Inhalte: - Grundlagen der betrieblichen Finanzwirtschaft: Investitionsrechnung und Finanzierung - Erläuterung der statischen und dynamischen Investitionsrechnungen - Einzel- und Gesamtbewertungsverfahren der Unternehmensbewertung - Formen der Aussen- und Innenfinanzierung, Sonderformen der Finanzierung - Effektivzinsberechnung und Tilgungsplänen - Neu: Ausführliche Darstellung mit Beispielen der Ersatzinvestitionsentscheidungen, Komplettüberarbeitung des Kapitels Unternehmensbewertung mit den DCF-Verfahren und Multiplikatorverfahren - Zahlreiche Rechenbeispiele zur Investitionsrechnung, zur Finanzierung und zur individuellen Finanzplanung - Neu in der 3. Auflage: ausführliche Darstellung mit Beispielen der Ersatzinvestitionsentscheidungen, Komplettüberarbeitung des Kapitels Unternehmensbewertung mit den DCF-Verfahren und Multiplikatorverfahren Digitale Extras: - Rechner, finanzmathematische Tabellen - Über 170 Aufgaben mit Lösungen.39,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Die Kreditwürdigkeit des Kunden, Fachbücher von Dietrich Härle, Hans Schöning, Hans-Wilhelm WitthoffDie Kreditwürdigkeit des Kunden ist ein Fachbuch, das sich mit der Beurteilung der Kreditwürdigkeit von Kunden im Kontext der Landwirtschaft beschäftigt. Verfasst von Dietrich Härle, bietet das Buch wertvolle Einblicke in Management- und Führungsstrategien, die für die Bewertung von Kundenbeziehungen und deren finanzieller Stabilität entscheidend sind. Mit einem Umfang von 76 Seiten und einem kartonierten Einband ist es sowohl für Studierende als auch für Fachleute in der Landwirtschaft von Interesse. Die klare und prägnante Sprache ermöglicht es, komplexe Themen verständlich zu vermitteln. Das Buch ist in deutscher Sprache verfasst und wurde 1987 veröffentlicht. Es ist ein unverzichtbares Nachschlagewerk für alle, die sich mit der finanziellen Analyse und dem Risikomanagement in der Landwirtschaft auseinandersetzen.54,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Grundlagen der Finanzierung und Investition, Fachbücher von Ulrich PapeFinanzierungs- und Investitionsentscheidungen sind von entscheidender Bedeutung für den Erfolg von Unternehmen. Daher gehören finanzwirtschaftliche Kenntnisse zum elementaren Handwerkszeug für Studierende der Wirtschaftswissenschaften ebenso wie für Praktiker. Ulrich Pape behandelt in seinem Lehrbuch die zentralen Themen der betrieblichen Finanzwirtschaft. Zahlreiche Fallbeispiele und Übungsaufgaben gewährleisten einen hohen Praxisbezug. Für die fünfte Auflage wurden Daten, Quellen, Beispiele und Übungsaufgaben aktualisiert. Darüber hinaus wurden die Ausführungen um aktuelle Themen ergänzt, zum Beispiel zur Start-up-Finanzierung. Das Buch wendet sich an Studierende in Bachelor- und Master-Studiengängen an Universitäten und Hochschulen. Aufgrund seiner Anwendungsorientierung ist es ebenfalls für Praktiker geeignet, die in ihrer Berufspraxis mit finanzwirtschaftlichen Fragestellungen zu tun haben. Dank seiner klaren Struktur eignet sich das Buch auch sehr gut zum Selbststudium. Zu den im Buch enthaltenen Übungsaufgaben gibt es auf der Verlagshomepage die entsprechenden Lösungen.39,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie erfolgt die Rückzahlung von Krediten und Darlehen?
Die Rückzahlung von Krediten und Darlehen erfolgt in der Regel in monatlichen Raten, die aus einem Teil der Tilgung und einem Teil der Zinsen bestehen. Die Höhe der Raten wird bei Vertragsabschluss festgelegt und bleibt während der Laufzeit konstant. Die Rückzahlung endet, wenn der gesamte Kreditbetrag plus Zinsen vollständig beglichen ist. **
-
Was ist der Unterschied zwischen dem Zinssatz für ein Darlehen und dem Zinssatz für Einlagen?
Der Zinssatz für ein Darlehen ist der Prozentsatz, den ein Kreditnehmer an die Bank zahlt, um das geliehene Geld zurückzuzahlen. Der Zinssatz für Einlagen ist der Prozentsatz, den die Bank ihren Kunden zahlt, um Geld auf ihren Konten zu halten. Der Zinssatz für Darlehen ist in der Regel höher als der Zinssatz für Einlagen. **
-
Haben Autoverkäufer Einfluss auf den Zinssatz bei einer Finanzierung?
Autoverkäufer haben in der Regel keinen direkten Einfluss auf den Zinssatz bei einer Finanzierung. Die Konditionen für eine Finanzierung werden in der Regel von der Bank oder dem Finanzierungsinstitut festgelegt, mit dem der Autohändler zusammenarbeitet. Der Autoverkäufer kann jedoch möglicherweise bestimmte Angebote oder Sonderkonditionen für die Finanzierung anbieten, die von der Bank genehmigt wurden. **
-
Warum ist der Zinssatz des Kontokorrentkredits höher als bei einem Darlehen?
Der Zinssatz für einen Kontokorrentkredit ist in der Regel höher als bei einem Darlehen, da ein Kontokorrentkredit als kurzfristige Finanzierungslösung dient und mit höheren Risiken verbunden ist. Darüber hinaus bietet ein Kontokorrentkredit eine größere Flexibilität und Verfügbarkeit, was zu einem höheren Zinssatz führen kann. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.