Domain sofort-kreditonline.de kaufen?
Wir ziehen mit dem Projekt
sofort-kreditonline.de um.
Sind Sie am Kauf der Domain
sofort-kreditonline.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain sofort-kreditonline.de kaufen?
Wie berechne ich die Zinsen für ein Darlehen unter Berücksichtigung von Zinssatz, Laufzeit und Kreditbetrag?
Die Zinsen für ein Darlehen berechnen sich durch Multiplikation des Zinssatzes, der Laufzeit und des Kreditbetrags. Formel: Zinsen = Kreditbetrag x Zinssatz x Laufzeit. Beispiel: Bei einem Kreditbetrag von 10.000€, einem Zinssatz von 5% und einer Laufzeit von 2 Jahren wären die Zinsen 1.000€ (10.000€ x 0,05 x 2). **
Wie berechnet man die Zinsen für ein Darlehen basierend auf dem Zinssatz und der Laufzeit?
Die Zinsen für ein Darlehen berechnet man, indem man den Zinssatz mit dem Darlehensbetrag und der Laufzeit multipliziert. Der resultierende Betrag zeigt die Zinsen, die während der Laufzeit des Darlehens gezahlt werden müssen. Diese Zinsen werden zum Gesamtbetrag des Darlehens addiert, um den Gesamtrückzahlungsbetrag zu erhalten. **

Ähnliche Suchbegriffe für Dualkamera
Top-Angebote
Produkte zum Begriff Dualkamera:
-
Internationale Finanzierung, Fachbücher von Peter BlattnerDas Buch "Internationale Finanzierung" von Walter de Gruyter bietet eine umfassende Analyse der Wechselwirkungen zwischen internationalen Finanzmärkten und der Unternehmensfinanzierung im Kontext der Globalisierung. Es richtet sich nicht nur an Studierende der Wirtschaftswissenschaften, sondern auch an Fachleute, die ein tieferes Verständnis für die komplexen Zusammenhänge in der internationalen Finanzwelt entwickeln möchten. Der Autor Peter Blattner behandelt zentrale Themen und Konzepte, die für das Verständnis der internationalen Finanzströme und deren Auswirkungen auf Unternehmen von Bedeutung sind. Mit einem klar strukturierten Ansatz und fundierten Inhalten ist dieses Fachbuch sowohl als Lehrmaterial als auch als Nachschlagewerk geeignet. Die erste Auflage, die 1997 veröffentlicht wurde, bleibt relevant für alle, die sich mit den Herausforderungen und Chancen der internationalen Finanzierung auseinandersetzen.169,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Die Kreditwürdigkeit des Kunden, Fachbücher von Dietrich Härle, Hans Schöning, Hans-Wilhelm WitthoffDie Kreditwürdigkeit des Kunden ist ein Fachbuch, das sich mit der Beurteilung der Kreditwürdigkeit von Kunden im Kontext der Landwirtschaft beschäftigt. Verfasst von Dietrich Härle, bietet das Buch wertvolle Einblicke in Management- und Führungsstrategien, die für die Bewertung von Kundenbeziehungen und deren finanzieller Stabilität entscheidend sind. Mit einem Umfang von 76 Seiten und einem kartonierten Einband ist es sowohl für Studierende als auch für Fachleute in der Landwirtschaft von Interesse. Die klare und prägnante Sprache ermöglicht es, komplexe Themen verständlich zu vermitteln. Das Buch ist in deutscher Sprache verfasst und wurde 1987 veröffentlicht. Es ist ein unverzichtbares Nachschlagewerk für alle, die sich mit der finanziellen Analyse und dem Risikomanagement in der Landwirtschaft auseinandersetzen.54,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Investition und Finanzierung, Fachbücher von Jörg WöltjeKluge Investitions- und Finanzierungsentscheidungen sind die Basis für den Erfolg eines Unternehmens. Dieses Buch bietet Ihnen eine kompakte Einführung in die Investitionsrechnung und die unterschiedlichen Finanzierungsformen. Der Autor geht auf die wichtigen Verfahren und Methoden ein und erläutert diese anhand realer Unternehmensdaten und mit anschaulichen Praxisbeispielen. Das ideale Lehrbuch in der Aus- und Weiterbildung für das Finanz- und Rechnungswesen. Inhalte: - Grundlagen der betrieblichen Finanzwirtschaft: Investitionsrechnung und Finanzierung - Erläuterung der statischen und dynamischen Investitionsrechnungen - Einzel- und Gesamtbewertungsverfahren der Unternehmensbewertung - Formen der Aussen- und Innenfinanzierung, Sonderformen der Finanzierung - Effektivzinsberechnung und Tilgungsplänen - Neu: Ausführliche Darstellung mit Beispielen der Ersatzinvestitionsentscheidungen, Komplettüberarbeitung des Kapitels Unternehmensbewertung mit den DCF-Verfahren und Multiplikatorverfahren - Zahlreiche Rechenbeispiele zur Investitionsrechnung, zur Finanzierung und zur individuellen Finanzplanung - Neu in der 3. Auflage: ausführliche Darstellung mit Beispielen der Ersatzinvestitionsentscheidungen, Komplettüberarbeitung des Kapitels Unternehmensbewertung mit den DCF-Verfahren und Multiplikatorverfahren Digitale Extras: - Rechner, finanzmathematische Tabellen - Über 170 Aufgaben mit Lösungen.39,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Immobilienkauf und -finanzierung für Selbstnutzer, Ratgeber von Gerd KommerHurra, wir kaufen ein Haus! Immobilien gelten als solide Wertanlage und seit Corona hat sich die Nachfrage nach eigenen vier Wänden weiter verstärkt. Die Zinsen sind niedrig, die Preise regional sehr unterschiedlich. Und in den Kreditverträgen der Banken wird das Kleingedruckte immer komplexer. Um die Tücken des Hauskaufs zu durchschauen, braucht es Sachverstand. Dieses Buch hilft, diesen zu entwickeln: bei der Einschätzung des Kaufpreises und der Risiken, bei der Strukturierung des Kaufvertrags und bei der Finanzierung. Gerd Kommer versetzt seine Leser in die Lage, auf Augenhöhe mit Verkäufern, Maklern und Banken zu sprechen, um das beste Ergebnis zu erzielen. „Dies ist das mit Abstand beste Buch zur Finanzierung der eigenen vier Wände, das ich gelesen habe. Wer dieses Buch liest und seine Ratschläge beherzigt, wird mit Sicherheit eine Menge Geld sparen und vor allem unnötige Risiken vermeiden. Wer glaubt, dass er das Buch nicht braucht, ist selbst schuld.“ Dr. Rainer Zitelmann, Immobilieninvestor, Gründer der Beratungsgesellschaft Dr. ZitelmannPB. GmbH.25,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Was sind die verschiedenen Arten von Darlehen und wie unterscheiden sie sich voneinander? Wie beeinflussen verschiedene Faktoren wie Kreditwürdigkeit, Laufzeit und Zinssatz die Bedingungen und Konditionen von Darlehen in verschiedenen Finanzierungsbereichen wie Banken, Kreditgenossenschaften und Online-Kreditgebern?
Es gibt verschiedene Arten von Darlehen, darunter Hypothekendarlehen, Autokredite, Studentendarlehen und persönliche Darlehen. Diese unterscheiden sich hinsichtlich des Verwendungszwecks, der Laufzeit, der Zinssätze und der Rückzahlungsbedingungen. Die Kreditwürdigkeit eines Kreditnehmers beeinflusst die Bedingungen und Konditionen von Darlehen erheblich. Kreditnehmer mit einer guten Kreditwürdigkeit erhalten in der Regel bessere Zinssätze und flexiblere Rückzahlungsbedingungen. Die Laufzeit eines Darlehens bestimmt, wie lange der Kreditnehmer Zeit hat, das Darlehen zurückzuzahlen. Kürzere Laufzeiten führen in der Regel zu niedrigeren Zinssätzen, während längere Laufzeiten zu **
-
Wie hoch ist die Tilgung bei KfW Darlehen?
Wie hoch die Tilgung bei einem KfW Darlehen ist, hängt von verschiedenen Faktoren ab, wie zum Beispiel der Höhe des Darlehens, der Laufzeit und dem Zinssatz. In der Regel beträgt die Tilgung bei KfW Darlehen zwischen 1% und 2% des Darlehensbetrags pro Jahr. Es ist jedoch auch möglich, individuelle Tilgungsraten mit der KfW zu vereinbaren, je nach den finanziellen Möglichkeiten des Darlehensnehmers. Es empfiehlt sich, vor Abschluss eines KfW Darlehens die genauen Konditionen und Tilgungsmöglichkeiten mit der Bank oder der KfW zu besprechen. **
-
Wie erfolgt die Rückzahlung von Krediten und Darlehen?
Die Rückzahlung von Krediten und Darlehen erfolgt in der Regel in monatlichen Raten, die aus einem Teil der Tilgung und einem Teil der Zinsen bestehen. Die Höhe der Raten wird bei Vertragsabschluss festgelegt und bleibt während der Laufzeit konstant. Die Rückzahlung endet, wenn der gesamte Kreditbetrag plus Zinsen vollständig beglichen ist. **
-
Was ist der Unterschied zwischen dem Zinssatz für ein Darlehen und dem Zinssatz für Einlagen?
Der Zinssatz für ein Darlehen ist der Prozentsatz, den ein Kreditnehmer an die Bank zahlt, um das geliehene Geld zurückzuzahlen. Der Zinssatz für Einlagen ist der Prozentsatz, den die Bank ihren Kunden zahlt, um Geld auf ihren Konten zu halten. Der Zinssatz für Darlehen ist in der Regel höher als der Zinssatz für Einlagen. **

Haben Autoverkäufer Einfluss auf den Zinssatz bei einer Finanzierung?
Autoverkäufer haben in der Regel keinen direkten Einfluss auf den Zinssatz bei einer Finanzierung. Die Konditionen für eine Finanzierung werden in der Regel von der Bank oder dem Finanzierungsinstitut festgelegt, mit dem der Autohändler zusammenarbeitet. Der Autoverkäufer kann jedoch möglicherweise bestimmte Angebote oder Sonderkonditionen für die Finanzierung anbieten, die von der Bank genehmigt wurden. **
Warum ist der Zinssatz des Kontokorrentkredits höher als bei einem Darlehen?
Der Zinssatz für einen Kontokorrentkredit ist in der Regel höher als bei einem Darlehen, da ein Kontokorrentkredit als kurzfristige Finanzierungslösung dient und mit höheren Risiken verbunden ist. Darüber hinaus bietet ein Kontokorrentkredit eine größere Flexibilität und Verfügbarkeit, was zu einem höheren Zinssatz führen kann. **
Top-Angebote
Produkte zum Begriff Dualkamera:
-
iGarden Poolroboter M1-AI Pro 125 Bionic-DualkameraiGarden Poolroboter M1-AI Pro 125 Bionic-Dualkamera Die manuelle Poolreinigung kostet wertvolle Zeit und herkömmliche Roboter stoßen bei komplexen Beckenformen oft an ihre Grenzen. Der iGarden Poolroboter M1-AI Pro 125 setzt genau hier an und definiert automatisierte Schwimmbeckenreinigung durch den konsequenten Einsatz künstlicher Intelligenz völlig neu. Entwickelt für anspruchsvolle Poolbesitzer, kombiniert dieses kabellose High-End-Modell maximale Autonomie mit einer kompromisslosen Reinigungsleistung auf allen Oberflächen. Ausgestattet mit einem menschenähnlichen dualen Sichtsystem erfasst dieses kabellose Premium-Gerät die Umgebung im Wasser präzise und berechnet jede Route ohne Verzögerungen oder Positionsabweichungen. Vollautomatische Navigation durch bionisches Sehvermögen Im Gegensatz zu konventionellen Poolreinigern, die oft nach dem Zufallsprinzip agieren, arbeitet der M1-AI Pro 125 mit einer bionischen KI-Dual-Kamera-Vision. Dieses hochentwickelte binokulare System erfasst die Geometrie des Beckens in Echtzeit. Unterstützt von einem leistungsstarken Quad-Core-Prozessor mit dedizierter NPU (Neural Processing Unit) erstellt das System eine präzise 3D-Raumkarte des Pools. Positionsabweichungen, Multisensorfehler oder Berechnungsverzögerungen werden systemisch eliminiert. Der Roboter optimiert seine Route kontinuierlich selbstständig, sodass jede Stelle von der tiefsten Zone bis zur Wasserlinie lückenlos gereinigt wird. Herausragende Reinigungsleistung und extreme Ausdauer Das Herzstück des Antriebs bildet die iGarden AI-Inverter-Technologie 2.0. Diese intelligente Kernsteuerung koordiniert die bürstenlosen Gleichstrommotoren im Millisekundenbereich. Die Motordrehzahl passt sich in einem dynamischen Bereich von 20 bis 100 % exakt der jeweiligen Reinigungssituation an. In Kombination mit den nach hydrodynamischen Prinzipien geformten Strömungskanälen werden Turbulenzen minimiert. Das integrierte Heckstrahlantriebssystem nutzt die verbleibende Restenergie zur Schubunterstützung. Diese hocheffiziente Synergie ermöglicht eine kontinuierliche Akkulaufzeit von bis zu 12,5 Stunden mit nur einer Ladung. Maximale Saugkraft und innovative Flachwasserreinigung Für hartnäckige Verschmutzungen verfügt das Gerät über ein Dual-Pumpensystem. Über die Steuerung kann ein Turbo-Modus aktiviert werden, der die Saugkraft kurzzeitig enorm steigert. Der großzügige 4,5-Liter-Filterkorb ist als Doppelschicht-System konzipiert. Er separiert grobe Verunreinigungen wie Laub ebenso zuverlässig wie feine Partikel (Sand und Schlamm), ohne an Saugkraft zu verlieren. Ein markanter Vorteil im Vergleich zu Standardgeräten ist die Fähigkeit zur Ultraflachwasserreinigung: Bereits ab einer Wassertiefe von 40 cm reinigt der M1-AI Pro 125 Liegeflächen, Flachwasserzonen und Kinderbecken vollautomatisch. Fünf entscheidende Vorteile des iGarden M1-AI Pro 125: Bionische KI-Dual-Kamera: Lückenlose und verzögerungsfreie 3D-Raumkartierung für eine präzise Routenplanung ohne menschliches Eingreifen. AI-Inverter 2.0 & Extreme Laufzeit: Bis zu 12,5 Stunden kontinuierliche Reinigungsleistung durch intelligentes Motormanagement und hydrodynamische Konstruktion. 40 cm Flachwasserreinigung: Zuverlässige Säuberung von flachen Poolzonen, Liegebereichen und Stufenelementen. Call-Back-Funktion über Sonar: Automatische Rückkehr zur nächstgelegenen Beckenwand und Aufstieg zur Wasserlinie per Knopfdruck am Rückführungsstab zur mühelosen Entnahme. Doppelschicht-Filterkorb: 4,5 Liter Fassungsvermögen mit hocheffizienter Trennung von Grob- und Feinschmutz für maximale Reinigungsintervalle. Komfortable Handhabung und smarte Systemintegration Der iGarden M1-AI Pro 125 lässt sich über ein intuitives Touchscreen-Display direkt am Gerät oder via Smartphone-App konfigurieren. Der integrierte KI-Timer ermöglicht autonome Reinigungszyklen, die sich im Rhythmus von 24, 48 oder 72 Stunden automatisch aktivieren. Nach Beendigung des Zyklus oder bei niedrigem Batteriestand sorgt die sensorgesteuerte Call-Back-Funktion dafür, dass der Roboter eigenständig an die Wasserlinie fährt. Das Gerät wartet dort im oberen Wandbereich und kann ohne zusätzlichen Bergungshaken komfortabel aus dem Becken gehoben werden.Reinigungsmodi Nur Boden Nur Wand Zuerst Wand und Wasserlinie, dann Boden Vollständige Reinigung Technische Daten Akkulaufzeit: 12,5 Std. Ladezeit: ca. 5,5 Stunden Akkukapazität: 12500 mAh (313.4 Wh) All-Terrain-Allradantrieb Lademodus: 3A Maximale Poollänge: 15 m (50,0 Fuß) Flachwasserreinigung ab 40cm Optimale Pooltemperatur: 4~35°C/39.2~95°F Turbo-Modus: Ja Quad-Core-Prozessor Option für mehrere Zyklen: 1h/1,5h/2h/Max KI-Timer: 24h/48h/72h KI-Kamera: Ja, bionisch App-Steuerung Filterkapazität: 4,5L Filtrationsgenauigkeit: Doppelschicht Großer Filterkorb & doppeltes Filtersieb 40 cm ultraflache Wasserreinigung Doppellagiger Filterkasten Pumpendurchfluss: 20–27m3/h (5283–7133GPH) Laufleistung: 20-100W Bewegungsgeschwindigkeit: 12m/min Motorenanzahl: 4 Ladegerät-Eingang: 100-240VAC~50/60Hz Betriebsspannung/-strom: 25.5V/1A Gewicht netto/brutto: 11,6kg/16,6kg Abmessungen (L×W×H): 507×392×249 mm Rückkehr zur Wasserlinie (Auto-Call-Back-Funktion): Ja One-Touch Wasserlinienrücklauf: Ja Sonar-gesteuertes Signal: für sofortige Reaktion und Rückkehr zum Beckenrand Dual-Pumpensystem Dual-Gesamtabdeckungssystem Touchscreen-Bedienung *Hinweis: Getestet in einem unberührten, 3x8m rechteckigen Becken unter kontrollierten Laborbedingungen. Die tatsächliche Akkulaufzeit kann je nach Poolgröße, -form und Wasserqualität variieren. Der Hersteller behält sich das Recht auf Änderungen ohne vorherige Ankündigung vor. Lieferumfang Poolreiniger Ladegerät Rückführungswerkzeug (Call-Back-Stab) Filter Hacken Bedienungsanleitung1399,00 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
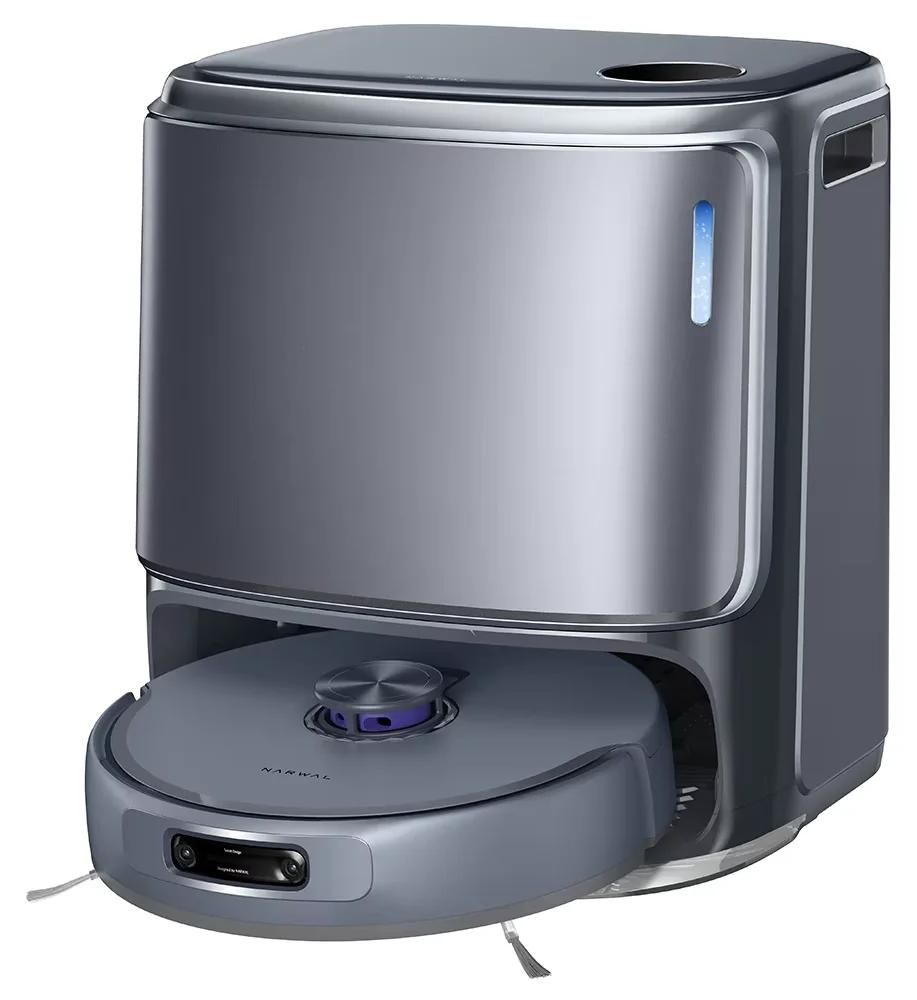
Saug- und Wischroboter - Freo Z10 Ultra - 18.000 Pa Saugkraft - KI-Dualkamera - Heißwasserwäsche 45-75 °C - Selbstentleerung - 2,5-l-Staubbeutel - GrauDer intelligente Saug- und Wischroboter in Grau verbindet kraftvolle Reinigung mit moderner KI-Navigation für gründlich gepflegte Böden bei minimalem Aufwand. Ihre Vorteile KI-Erkennung von über 200 Objekten18.000 Pa Saugleistung und Heißwasser-WischenLückenlose Reinigung an Kanten und in EckenHaarverhedderungsarmes BürstensystemSelbstentleerung, Moppwäsche und Heißlufttrocknung Intelligente Reinigung Die duale Kamera und LiDAR-Navigation erkennen Hindernisse und passen die Reinigungsstrategie automatisch an. Teppiche und unterschiedliche Bodenarten werden erkannt, während Sperrzonen bequem per App eingerichtet werden können. Kraftvolle Bodenpflege Mit 18.000 Pa entfernt der Roboter trockenen Schmutz zuverlässig. Das adaptive Wischsystem arbeitet mit 45-75 °C heißem Wasser, hebt die Wischpads um 10 mm an und übt 8 N Druck für eine gründliche Reinigung aus. Komfort im Alltag Die Station entleert den Staubbehälter automatisch, wäscht die Pads und trocknet sie mit 40 °C warmer Luft. Der 22145,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Internationale Finanzierung, Fachbücher von Peter BlattnerDas Buch "Internationale Finanzierung" von Walter de Gruyter bietet eine umfassende Analyse der Wechselwirkungen zwischen internationalen Finanzmärkten und der Unternehmensfinanzierung im Kontext der Globalisierung. Es richtet sich nicht nur an Studierende der Wirtschaftswissenschaften, sondern auch an Fachleute, die ein tieferes Verständnis für die komplexen Zusammenhänge in der internationalen Finanzwelt entwickeln möchten. Der Autor Peter Blattner behandelt zentrale Themen und Konzepte, die für das Verständnis der internationalen Finanzströme und deren Auswirkungen auf Unternehmen von Bedeutung sind. Mit einem klar strukturierten Ansatz und fundierten Inhalten ist dieses Fachbuch sowohl als Lehrmaterial als auch als Nachschlagewerk geeignet. Die erste Auflage, die 1997 veröffentlicht wurde, bleibt relevant für alle, die sich mit den Herausforderungen und Chancen der internationalen Finanzierung auseinandersetzen.169,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Die Kreditwürdigkeit des Kunden, Fachbücher von Dietrich Härle, Hans Schöning, Hans-Wilhelm WitthoffDie Kreditwürdigkeit des Kunden ist ein Fachbuch, das sich mit der Beurteilung der Kreditwürdigkeit von Kunden im Kontext der Landwirtschaft beschäftigt. Verfasst von Dietrich Härle, bietet das Buch wertvolle Einblicke in Management- und Führungsstrategien, die für die Bewertung von Kundenbeziehungen und deren finanzieller Stabilität entscheidend sind. Mit einem Umfang von 76 Seiten und einem kartonierten Einband ist es sowohl für Studierende als auch für Fachleute in der Landwirtschaft von Interesse. Die klare und prägnante Sprache ermöglicht es, komplexe Themen verständlich zu vermitteln. Das Buch ist in deutscher Sprache verfasst und wurde 1987 veröffentlicht. Es ist ein unverzichtbares Nachschlagewerk für alle, die sich mit der finanziellen Analyse und dem Risikomanagement in der Landwirtschaft auseinandersetzen.54,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie berechne ich die Zinsen für ein Darlehen unter Berücksichtigung von Zinssatz, Laufzeit und Kreditbetrag?
Die Zinsen für ein Darlehen berechnen sich durch Multiplikation des Zinssatzes, der Laufzeit und des Kreditbetrags. Formel: Zinsen = Kreditbetrag x Zinssatz x Laufzeit. Beispiel: Bei einem Kreditbetrag von 10.000€, einem Zinssatz von 5% und einer Laufzeit von 2 Jahren wären die Zinsen 1.000€ (10.000€ x 0,05 x 2). **
-
Wie berechnet man die Zinsen für ein Darlehen basierend auf dem Zinssatz und der Laufzeit?
Die Zinsen für ein Darlehen berechnet man, indem man den Zinssatz mit dem Darlehensbetrag und der Laufzeit multipliziert. Der resultierende Betrag zeigt die Zinsen, die während der Laufzeit des Darlehens gezahlt werden müssen. Diese Zinsen werden zum Gesamtbetrag des Darlehens addiert, um den Gesamtrückzahlungsbetrag zu erhalten. **
-
Was sind die verschiedenen Arten von Darlehen und wie unterscheiden sie sich voneinander? Wie beeinflussen verschiedene Faktoren wie Kreditwürdigkeit, Laufzeit und Zinssatz die Bedingungen und Konditionen von Darlehen in verschiedenen Finanzierungsbereichen wie Banken, Kreditgenossenschaften und Online-Kreditgebern?
Es gibt verschiedene Arten von Darlehen, darunter Hypothekendarlehen, Autokredite, Studentendarlehen und persönliche Darlehen. Diese unterscheiden sich hinsichtlich des Verwendungszwecks, der Laufzeit, der Zinssätze und der Rückzahlungsbedingungen. Die Kreditwürdigkeit eines Kreditnehmers beeinflusst die Bedingungen und Konditionen von Darlehen erheblich. Kreditnehmer mit einer guten Kreditwürdigkeit erhalten in der Regel bessere Zinssätze und flexiblere Rückzahlungsbedingungen. Die Laufzeit eines Darlehens bestimmt, wie lange der Kreditnehmer Zeit hat, das Darlehen zurückzuzahlen. Kürzere Laufzeiten führen in der Regel zu niedrigeren Zinssätzen, während längere Laufzeiten zu **
-
Wie hoch ist die Tilgung bei KfW Darlehen?
Wie hoch die Tilgung bei einem KfW Darlehen ist, hängt von verschiedenen Faktoren ab, wie zum Beispiel der Höhe des Darlehens, der Laufzeit und dem Zinssatz. In der Regel beträgt die Tilgung bei KfW Darlehen zwischen 1% und 2% des Darlehensbetrags pro Jahr. Es ist jedoch auch möglich, individuelle Tilgungsraten mit der KfW zu vereinbaren, je nach den finanziellen Möglichkeiten des Darlehensnehmers. Es empfiehlt sich, vor Abschluss eines KfW Darlehens die genauen Konditionen und Tilgungsmöglichkeiten mit der Bank oder der KfW zu besprechen. **
Ähnliche Suchbegriffe für Dualkamera
-
Investition und Finanzierung, Fachbücher von Jörg WöltjeKluge Investitions- und Finanzierungsentscheidungen sind die Basis für den Erfolg eines Unternehmens. Dieses Buch bietet Ihnen eine kompakte Einführung in die Investitionsrechnung und die unterschiedlichen Finanzierungsformen. Der Autor geht auf die wichtigen Verfahren und Methoden ein und erläutert diese anhand realer Unternehmensdaten und mit anschaulichen Praxisbeispielen. Das ideale Lehrbuch in der Aus- und Weiterbildung für das Finanz- und Rechnungswesen. Inhalte: - Grundlagen der betrieblichen Finanzwirtschaft: Investitionsrechnung und Finanzierung - Erläuterung der statischen und dynamischen Investitionsrechnungen - Einzel- und Gesamtbewertungsverfahren der Unternehmensbewertung - Formen der Aussen- und Innenfinanzierung, Sonderformen der Finanzierung - Effektivzinsberechnung und Tilgungsplänen - Neu: Ausführliche Darstellung mit Beispielen der Ersatzinvestitionsentscheidungen, Komplettüberarbeitung des Kapitels Unternehmensbewertung mit den DCF-Verfahren und Multiplikatorverfahren - Zahlreiche Rechenbeispiele zur Investitionsrechnung, zur Finanzierung und zur individuellen Finanzplanung - Neu in der 3. Auflage: ausführliche Darstellung mit Beispielen der Ersatzinvestitionsentscheidungen, Komplettüberarbeitung des Kapitels Unternehmensbewertung mit den DCF-Verfahren und Multiplikatorverfahren Digitale Extras: - Rechner, finanzmathematische Tabellen - Über 170 Aufgaben mit Lösungen.39,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Immobilienkauf und -finanzierung für Selbstnutzer, Ratgeber von Gerd KommerHurra, wir kaufen ein Haus! Immobilien gelten als solide Wertanlage und seit Corona hat sich die Nachfrage nach eigenen vier Wänden weiter verstärkt. Die Zinsen sind niedrig, die Preise regional sehr unterschiedlich. Und in den Kreditverträgen der Banken wird das Kleingedruckte immer komplexer. Um die Tücken des Hauskaufs zu durchschauen, braucht es Sachverstand. Dieses Buch hilft, diesen zu entwickeln: bei der Einschätzung des Kaufpreises und der Risiken, bei der Strukturierung des Kaufvertrags und bei der Finanzierung. Gerd Kommer versetzt seine Leser in die Lage, auf Augenhöhe mit Verkäufern, Maklern und Banken zu sprechen, um das beste Ergebnis zu erzielen. „Dies ist das mit Abstand beste Buch zur Finanzierung der eigenen vier Wände, das ich gelesen habe. Wer dieses Buch liest und seine Ratschläge beherzigt, wird mit Sicherheit eine Menge Geld sparen und vor allem unnötige Risiken vermeiden. Wer glaubt, dass er das Buch nicht braucht, ist selbst schuld.“ Dr. Rainer Zitelmann, Immobilieninvestor, Gründer der Beratungsgesellschaft Dr. ZitelmannPB. GmbH.25,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Finanzierung und Kontrolle parteinaher Stiftungen, Fachbücher von Antje NeelenFinanzierung und Kontrolle parteinaher Stiftungen: Rechtliche Analyse und Vergleich der Finanzierungs- und Kontrollmodelle in Deutschland und der Europäischen Union sowie Anregungen für eine Reform.99,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Finanzierung, Fachbücher von Hartmut Bieg, Heinz Kußmaul, Gerd WaschbuschVorteile Grundlegende und umfassende Darstellung der Finanzierung und des Finanzierungsmanagements in Unternehmen. Die ideale Ergänzung zum Übungsbuch "Finanzierung in Übungen" von Bieg, Kussmaul und Waschbusch. Zum Werk Nach einer allgemeinen Einordnung der Finanzierung von Unternehmen werden die einzelnen Instrumente der Aussen- und Innenfinanzierung mit ihren theorie- und praxisrelevanten Merkmalen vorgestellt und mit zahlreichen Beispielen untermauert. Darüber hinaus wird auf Finanzinnovationen und Finanzderivate eingegangen. Aus dem Inhalt: Grundprinzipien und Bestandteile der Finanzwirtschaft, Überblick über die Finanzierungstheorie, Finanzierungsarten, Überblick über das Börsenwesen, derivative Finanzinstrumente. Dieses Werk kann Lehrenden und Studierenden an Hochschulen sowie weiterführenden Wirtschafts-, Berufs- und Verwaltungsakademien als Lehrbuch und Praktikern als Nachschlagewerk zu allen wichtigen Fragen der Unternehmensfinanzierung bestens empfohlen werden. Zielgruppe Studierende an Universitäten, Fachhochschulen, Berufsakademien, Verwaltungs- und Wirtschaftsakademien; auch für Praktikerinnen und Praktiker geeignet.44,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie erfolgt die Rückzahlung von Krediten und Darlehen?
Die Rückzahlung von Krediten und Darlehen erfolgt in der Regel in monatlichen Raten, die aus einem Teil der Tilgung und einem Teil der Zinsen bestehen. Die Höhe der Raten wird bei Vertragsabschluss festgelegt und bleibt während der Laufzeit konstant. Die Rückzahlung endet, wenn der gesamte Kreditbetrag plus Zinsen vollständig beglichen ist. **
-
Was ist der Unterschied zwischen dem Zinssatz für ein Darlehen und dem Zinssatz für Einlagen?
Der Zinssatz für ein Darlehen ist der Prozentsatz, den ein Kreditnehmer an die Bank zahlt, um das geliehene Geld zurückzuzahlen. Der Zinssatz für Einlagen ist der Prozentsatz, den die Bank ihren Kunden zahlt, um Geld auf ihren Konten zu halten. Der Zinssatz für Darlehen ist in der Regel höher als der Zinssatz für Einlagen. **
-
Haben Autoverkäufer Einfluss auf den Zinssatz bei einer Finanzierung?
Autoverkäufer haben in der Regel keinen direkten Einfluss auf den Zinssatz bei einer Finanzierung. Die Konditionen für eine Finanzierung werden in der Regel von der Bank oder dem Finanzierungsinstitut festgelegt, mit dem der Autohändler zusammenarbeitet. Der Autoverkäufer kann jedoch möglicherweise bestimmte Angebote oder Sonderkonditionen für die Finanzierung anbieten, die von der Bank genehmigt wurden. **
-
Warum ist der Zinssatz des Kontokorrentkredits höher als bei einem Darlehen?
Der Zinssatz für einen Kontokorrentkredit ist in der Regel höher als bei einem Darlehen, da ein Kontokorrentkredit als kurzfristige Finanzierungslösung dient und mit höheren Risiken verbunden ist. Darüber hinaus bietet ein Kontokorrentkredit eine größere Flexibilität und Verfügbarkeit, was zu einem höheren Zinssatz führen kann. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.