Domain sofort-kreditonline.de kaufen?
Wir ziehen mit dem Projekt
sofort-kreditonline.de um.
Sind Sie am Kauf der Domain
sofort-kreditonline.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain sofort-kreditonline.de kaufen?
Wie berechne ich die Zinsen für ein Darlehen unter Berücksichtigung von Zinssatz, Laufzeit und Kreditbetrag?
Die Zinsen für ein Darlehen berechnen sich durch Multiplikation des Zinssatzes, der Laufzeit und des Kreditbetrags. Formel: Zinsen = Kreditbetrag x Zinssatz x Laufzeit. Beispiel: Bei einem Kreditbetrag von 10.000€, einem Zinssatz von 5% und einer Laufzeit von 2 Jahren wären die Zinsen 1.000€ (10.000€ x 0,05 x 2). **
Wie berechnet man die Zinsen für ein Darlehen basierend auf dem Zinssatz und der Laufzeit?
Die Zinsen für ein Darlehen berechnet man, indem man den Zinssatz mit dem Darlehensbetrag und der Laufzeit multipliziert. Der resultierende Betrag zeigt die Zinsen, die während der Laufzeit des Darlehens gezahlt werden müssen. Diese Zinsen werden zum Gesamtbetrag des Darlehens addiert, um den Gesamtrückzahlungsbetrag zu erhalten. **


Ähnliche Suchbegriffe für Autonomy
Top-Angebote
Produkte zum Begriff Autonomy:
-
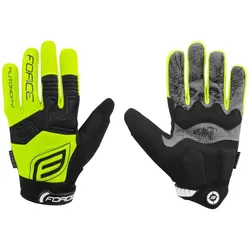
Die Force MTB Autonomy Sommerhandschuhe in Fluofarbe. Gr.SForce Mtb Autonomy Vollfinger-Sommerhandschuhe mit einem Daumen aus weichem Frottee zum Abwischen der Nase und einer Handfläche aus Leder mit Polsterung und rutschfestem Design. Schutzpolsterung gegen das Abreiben der Fingerknöchel mit einem trockenen Reißverschluss am Handgelenk.20,79 €*Versand: 6,49 €Sichere Weiterleitung zum Anbieter
-
Force MTB Autonomy Handschuhe Sommer Blau Gr. MForce Mtb Autonomy Vollfinger-Sommerhandschuhe mit einem Daumen aus weichem Frottee zum Abwischen der Nase und einer Handfläche aus Leder mit Polsterung und rutschfestem Design. Schützender Knöchelschutz gegen Abrieb mit einem trockenem Reißverschluss am Handgelenk.16,63 €*Versand: 6,49 €Sichere Weiterleitung zum Anbieter
-
Learner Autonomy, Schulbücher von Anita Szabo, Agota ScharleDas Buch "Learner Autonomy" von Cambridge UP bietet eine Vielzahl von Aktivitäten, die Lehrkräfte dabei unterstützen, die Eigenverantwortung ihrer Lernenden zu fördern. Es beginnt mit einem niedrigen Verantwortungsgrad und verfolgt einen systematischen, schrittweisen Ansatz. Die Aktivitäten sind so konzipiert, dass sie sich nahtlos in den regulären Unterricht integrieren lassen, da jede Aktivität einen klaren sprachlichen Zweck erfüllt und die allgemeine Entwicklung der Lernenden fördert. Ziel ist es, eine umfassende Palette von Fähigkeiten und Einstellungen zu entwickeln, darunter Lernstrategien, die Überwachung des Lernprozesses, Selbstbewertung, Motivation und Kooperation. Dieses Buch ist ein wertvolles Werkzeug für Lehrkräfte, die die Selbstständigkeit ihrer Lernenden stärken möchten.67,30 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
The Autonomy of Theory, Fachbücher von Irina DavidoviciDas Fachbuch "The Autonomy of Theory" von Irina Davidovici bietet eine tiefgehende Analyse der zeitgenössischen Architektur im Tessin, die durch die Zürcher Ausstellung "Tendenzen - Neuere Architektur im Tessin" im Jahr 1975 angestossen wurde. Der erweiterte Essay untersucht, wie die kritische Aufmerksamkeit, die der Tessiner Architektur zuteilwurde, deren Erzählungen von den tatsächlichen Produktionsbedingungen emanzipierte. Dies führte zu einer paradoxen Entfremdung zwischen der Geschichtsschreibung und der Geschichte der Tessiner Architektur. Davidovici beleuchtet die Skepsis lokaler Architekten und Historiker gegenüber externen Konstrukten wie der "Schule des Tessins" und thematisiert die langfristigen Folgen der Diskrepanz zwischen autonomer Theorie und situiertem Wissen. Dieses Buch ist eine wertvolle Ressource für alle, die sich für Architekturgeschichte und die komplexen Wechselwirkungen zwischen Theorie und Praxis interessieren.25,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Was sind die verschiedenen Arten von Darlehen und wie unterscheiden sie sich voneinander? Wie beeinflussen verschiedene Faktoren wie Kreditwürdigkeit, Laufzeit und Zinssatz die Bedingungen und Konditionen von Darlehen in verschiedenen Finanzierungsbereichen wie Banken, Kreditgenossenschaften und Online-Kreditgebern?
Es gibt verschiedene Arten von Darlehen, darunter Hypothekendarlehen, Autokredite, Studentendarlehen und persönliche Darlehen. Diese unterscheiden sich hinsichtlich des Verwendungszwecks, der Laufzeit, der Zinssätze und der Rückzahlungsbedingungen. Die Kreditwürdigkeit eines Kreditnehmers beeinflusst die Bedingungen und Konditionen von Darlehen erheblich. Kreditnehmer mit einer guten Kreditwürdigkeit erhalten in der Regel bessere Zinssätze und flexiblere Rückzahlungsbedingungen. Die Laufzeit eines Darlehens bestimmt, wie lange der Kreditnehmer Zeit hat, das Darlehen zurückzuzahlen. Kürzere Laufzeiten führen in der Regel zu niedrigeren Zinssätzen, während längere Laufzeiten zu **
-
Wie hoch ist die Tilgung bei KfW Darlehen?
Wie hoch die Tilgung bei einem KfW Darlehen ist, hängt von verschiedenen Faktoren ab, wie zum Beispiel der Höhe des Darlehens, der Laufzeit und dem Zinssatz. In der Regel beträgt die Tilgung bei KfW Darlehen zwischen 1% und 2% des Darlehensbetrags pro Jahr. Es ist jedoch auch möglich, individuelle Tilgungsraten mit der KfW zu vereinbaren, je nach den finanziellen Möglichkeiten des Darlehensnehmers. Es empfiehlt sich, vor Abschluss eines KfW Darlehens die genauen Konditionen und Tilgungsmöglichkeiten mit der Bank oder der KfW zu besprechen. **
-
Wie erfolgt die Rückzahlung von Krediten und Darlehen?
Die Rückzahlung von Krediten und Darlehen erfolgt in der Regel in monatlichen Raten, die aus einem Teil der Tilgung und einem Teil der Zinsen bestehen. Die Höhe der Raten wird bei Vertragsabschluss festgelegt und bleibt während der Laufzeit konstant. Die Rückzahlung endet, wenn der gesamte Kreditbetrag plus Zinsen vollständig beglichen ist. **
-
Was ist der Unterschied zwischen dem Zinssatz für ein Darlehen und dem Zinssatz für Einlagen?
Der Zinssatz für ein Darlehen ist der Prozentsatz, den ein Kreditnehmer an die Bank zahlt, um das geliehene Geld zurückzuzahlen. Der Zinssatz für Einlagen ist der Prozentsatz, den die Bank ihren Kunden zahlt, um Geld auf ihren Konten zu halten. Der Zinssatz für Darlehen ist in der Regel höher als der Zinssatz für Einlagen. **


Haben Autoverkäufer Einfluss auf den Zinssatz bei einer Finanzierung?
Autoverkäufer haben in der Regel keinen direkten Einfluss auf den Zinssatz bei einer Finanzierung. Die Konditionen für eine Finanzierung werden in der Regel von der Bank oder dem Finanzierungsinstitut festgelegt, mit dem der Autohändler zusammenarbeitet. Der Autoverkäufer kann jedoch möglicherweise bestimmte Angebote oder Sonderkonditionen für die Finanzierung anbieten, die von der Bank genehmigt wurden. **
Warum ist der Zinssatz des Kontokorrentkredits höher als bei einem Darlehen?
Der Zinssatz für einen Kontokorrentkredit ist in der Regel höher als bei einem Darlehen, da ein Kontokorrentkredit als kurzfristige Finanzierungslösung dient und mit höheren Risiken verbunden ist. Darüber hinaus bietet ein Kontokorrentkredit eine größere Flexibilität und Verfügbarkeit, was zu einem höheren Zinssatz führen kann. **
Top-Angebote
Produkte zum Begriff Autonomy:
-
Autonomy Myth, Sachbücher von Martha Albertson Fineman"The Autonomy Myth" von Martha Albertson Fineman ist eine tiefgreifende Analyse der Widersprüche zwischen dem amerikanischen Mythos der Selbstgenügsamkeit und der Realität einer interdependenten Gesellschaft. In diesem provokanten Werk hinterfragt Fineman die traditionellen Vorstellungen von Familie, insbesondere im Kontext der aktuellen Debatten über gleichgeschlechtliche Ehen. Sie argumentiert, dass die gängige Auffassung von der ehelichen Familie als eigenständig und unabhängig nicht nur irreführend, sondern auch schädlich für viele Familienmitglieder, insbesondere Kinder, ist. Fineman plädiert für eine Neuausrichtung der sozialen Politik, die die Bedeutung von Fürsorgebeziehungen in den Mittelpunkt stellt. Diese Beziehungen, die oft Kinder oder ältere Angehörige betreffen, sollten als grundlegende Bausteine der Gesellschaft anerkannt werden. Durch die Betonung der unvermeidlichen Abhängigkeit, die jeder Mensch in verschiedenen Lebensphasen erfährt, fordert sie eine gesellschaftliche Verantwortung zur Unterstützung aller Mitglieder. Dieses Buch ist ein Aufruf zur Neubewertung unserer sozialen Strukturen und zur Schaffung eines unterstützenden Umfelds für alle.29,70 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Die Force MTB Autonomy Sommerhandschuhe in Fluofarbe. Gr.SForce Mtb Autonomy Vollfinger-Sommerhandschuhe mit einem Daumen aus weichem Frottee zum Abwischen der Nase und einer Handfläche aus Leder mit Polsterung und rutschfestem Design. Schutzpolsterung gegen das Abreiben der Fingerknöchel mit einem trockenen Reißverschluss am Handgelenk.20,79 €*Versand: 6,49 €Sichere Weiterleitung zum Anbieter
-
Force MTB Autonomy Handschuhe Sommer Blau Gr. MForce Mtb Autonomy Vollfinger-Sommerhandschuhe mit einem Daumen aus weichem Frottee zum Abwischen der Nase und einer Handfläche aus Leder mit Polsterung und rutschfestem Design. Schützender Knöchelschutz gegen Abrieb mit einem trockenem Reißverschluss am Handgelenk.16,63 €*Versand: 6,49 €Sichere Weiterleitung zum Anbieter
-
Wie berechne ich die Zinsen für ein Darlehen unter Berücksichtigung von Zinssatz, Laufzeit und Kreditbetrag?
Die Zinsen für ein Darlehen berechnen sich durch Multiplikation des Zinssatzes, der Laufzeit und des Kreditbetrags. Formel: Zinsen = Kreditbetrag x Zinssatz x Laufzeit. Beispiel: Bei einem Kreditbetrag von 10.000€, einem Zinssatz von 5% und einer Laufzeit von 2 Jahren wären die Zinsen 1.000€ (10.000€ x 0,05 x 2). **
-
Wie berechnet man die Zinsen für ein Darlehen basierend auf dem Zinssatz und der Laufzeit?
Die Zinsen für ein Darlehen berechnet man, indem man den Zinssatz mit dem Darlehensbetrag und der Laufzeit multipliziert. Der resultierende Betrag zeigt die Zinsen, die während der Laufzeit des Darlehens gezahlt werden müssen. Diese Zinsen werden zum Gesamtbetrag des Darlehens addiert, um den Gesamtrückzahlungsbetrag zu erhalten. **
-
Was sind die verschiedenen Arten von Darlehen und wie unterscheiden sie sich voneinander? Wie beeinflussen verschiedene Faktoren wie Kreditwürdigkeit, Laufzeit und Zinssatz die Bedingungen und Konditionen von Darlehen in verschiedenen Finanzierungsbereichen wie Banken, Kreditgenossenschaften und Online-Kreditgebern?
Es gibt verschiedene Arten von Darlehen, darunter Hypothekendarlehen, Autokredite, Studentendarlehen und persönliche Darlehen. Diese unterscheiden sich hinsichtlich des Verwendungszwecks, der Laufzeit, der Zinssätze und der Rückzahlungsbedingungen. Die Kreditwürdigkeit eines Kreditnehmers beeinflusst die Bedingungen und Konditionen von Darlehen erheblich. Kreditnehmer mit einer guten Kreditwürdigkeit erhalten in der Regel bessere Zinssätze und flexiblere Rückzahlungsbedingungen. Die Laufzeit eines Darlehens bestimmt, wie lange der Kreditnehmer Zeit hat, das Darlehen zurückzuzahlen. Kürzere Laufzeiten führen in der Regel zu niedrigeren Zinssätzen, während längere Laufzeiten zu **
-
Wie hoch ist die Tilgung bei KfW Darlehen?
Wie hoch die Tilgung bei einem KfW Darlehen ist, hängt von verschiedenen Faktoren ab, wie zum Beispiel der Höhe des Darlehens, der Laufzeit und dem Zinssatz. In der Regel beträgt die Tilgung bei KfW Darlehen zwischen 1% und 2% des Darlehensbetrags pro Jahr. Es ist jedoch auch möglich, individuelle Tilgungsraten mit der KfW zu vereinbaren, je nach den finanziellen Möglichkeiten des Darlehensnehmers. Es empfiehlt sich, vor Abschluss eines KfW Darlehens die genauen Konditionen und Tilgungsmöglichkeiten mit der Bank oder der KfW zu besprechen. **
Ähnliche Suchbegriffe für Autonomy
-
Learner Autonomy, Schulbücher von Anita Szabo, Agota ScharleDas Buch "Learner Autonomy" von Cambridge UP bietet eine Vielzahl von Aktivitäten, die Lehrkräfte dabei unterstützen, die Eigenverantwortung ihrer Lernenden zu fördern. Es beginnt mit einem niedrigen Verantwortungsgrad und verfolgt einen systematischen, schrittweisen Ansatz. Die Aktivitäten sind so konzipiert, dass sie sich nahtlos in den regulären Unterricht integrieren lassen, da jede Aktivität einen klaren sprachlichen Zweck erfüllt und die allgemeine Entwicklung der Lernenden fördert. Ziel ist es, eine umfassende Palette von Fähigkeiten und Einstellungen zu entwickeln, darunter Lernstrategien, die Überwachung des Lernprozesses, Selbstbewertung, Motivation und Kooperation. Dieses Buch ist ein wertvolles Werkzeug für Lehrkräfte, die die Selbstständigkeit ihrer Lernenden stärken möchten.67,30 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
The Autonomy of Theory, Fachbücher von Irina DavidoviciDas Fachbuch "The Autonomy of Theory" von Irina Davidovici bietet eine tiefgehende Analyse der zeitgenössischen Architektur im Tessin, die durch die Zürcher Ausstellung "Tendenzen - Neuere Architektur im Tessin" im Jahr 1975 angestossen wurde. Der erweiterte Essay untersucht, wie die kritische Aufmerksamkeit, die der Tessiner Architektur zuteilwurde, deren Erzählungen von den tatsächlichen Produktionsbedingungen emanzipierte. Dies führte zu einer paradoxen Entfremdung zwischen der Geschichtsschreibung und der Geschichte der Tessiner Architektur. Davidovici beleuchtet die Skepsis lokaler Architekten und Historiker gegenüber externen Konstrukten wie der "Schule des Tessins" und thematisiert die langfristigen Folgen der Diskrepanz zwischen autonomer Theorie und situiertem Wissen. Dieses Buch ist eine wertvolle Ressource für alle, die sich für Architekturgeschichte und die komplexen Wechselwirkungen zwischen Theorie und Praxis interessieren.25,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Consumer Autonomy and Vertical Agreements, Fachbücher von Johannes Persch"Consumer Autonomy and Vertical Agreements" von Johannes Persch bietet eine umfassende Analyse der vertikalen Vereinbarungen, die den Online-Verkauf im Rahmen des EU-Wettbewerbsrechts einschränken. Das Buch untersucht verschiedene Praktiken, darunter vollständige Online-Verbote und Plattformverbote, sowie deren rechtliche Einstufung und wirtschaftliche Bewertung. Ein zentrales Thema ist die Frage, ob die Verbraucherautonomie als zusätzlicher Ansatz zur Behandlung solcher Vereinbarungen im EU-Wettbewerbsrecht dienen kann. Persch beleuchtet, ob Verbraucherautonomie ein relevantes normatives Anliegen im Wettbewerbsrecht darstellt und wie dieses Ziel in Bezug auf vertikale Vereinbarungen operationalisiert werden kann. Mit 311 Seiten bietet das Werk eine fundierte Grundlage für das Verständnis der komplexen Wechselwirkungen zwischen Wettbewerbsrecht und Verbraucherautonomie.77,40 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Felsner, Petra: AUTONOMYAUTONOMY , Sie lenken dich. "Ich starrte meinen Bildschirm an. Immer wieder FlexDrive. Hatte wirklich niemand die übergreifende Verbindung hinter all diesen tödlichen Crashs gesehen? Das konnte doch kein Zufall sein." München, 2037: Die 16-jährige Nora kann ihr Glück kaum fassen. Sie hat es geschafft, einen Praktikumsplatz beim Milliardenunternehmen AutoDat zu erlangen. AutoDat kümmert sich um die selbstlernenden Algorithmen für das autonome Fahren des Sub-Unternehmens FlexDrive, das inzwischen die Straßen beherrscht. Als begabte Hackerin arbeitet sich Nora schnell ein. Zusammen mit Cole, dem smarten und arroganten Sohn des Londoner Chefs von FlexDrive, gerät Nora in ein Komplott, das weit größere Ausmaße hat, als sie sich zu Beginn ihrer heimlichen Ermittlungen ausmalen können. Gemeinsam stoßen sie auf einen Algorithmus, den es so nicht geben dürfte. Ist er der Grund für die mysteriösen Unfälle? Ehe sich's Nora versieht, ist sie einer riesigen Verschwörung auf der Spur - und wird selbst zum Ziel ... In einer Welt, in der Daten Macht bedeuten, ist jedes Mittel recht, um die Kontrolle zu behalten. , Aufkleber & Folierungen > Karosserie-, Anbauteile & Zubehör , Erscheinungsjahr: 20230417, Produktform: Leinen, Titel der Reihe: Nora Achtziger-Reihe#1#, Autoren: Felsner, Petra, Seitenzahl/Blattzahl: 271, Keyword: Auto; Träume; Vertrauen; Teenager; Suche; Hacker; Emotionen; Autovermietung; Spannung; Psychothriller; Jugendliche; Freiheit; Beziehung; Liebe; Jugendroman; Erwachsenwerden; Geheimnis; Cars; Carsharing; Datenkrake; Überwachung, Fachschema: Deutsche Belletristik / Kinder- u. Jugendliteratur~Kinder- u. Jugendliteratur / Jugendliteratur / Ab 14 Jahre~Kriminalroman / Kinderliteratur, Jugendliteratur, Fachkategorie: Technothriller~Kinder/Jugendliche: Gegenwartsliteratur~Kinder/Jugendliche: Liebesromane, Freundschaftsromane~Kinder/Jugendliche: Persönliche und soziale Themen, Interesse Alter: empfohlenes Alter: ab 12 Jahre, Altersempfehlung / Lesealter: 18, ab Alter: 12, Warengruppe: HC/Kinder-/Jugendromane u. -erzählungen, Fachkategorie: Kinder/Jugendliche: Thriller / Spannung, Thema: Nervenkitzeln, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Maximum Verlags GmbH, Verlag: Maximum Verlags GmbH, Verlag: MAXIMUM Verlags GmbH, Länge: 223, Breite: 150, Höhe: 26, Gewicht: 434, Produktform: Gebunden, Genre: Kinder- und Jugendbücher, Genre: Kinder- und Jugendbücher, eBook EAN: 9783948346966, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0004, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 283341620,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie erfolgt die Rückzahlung von Krediten und Darlehen?
Die Rückzahlung von Krediten und Darlehen erfolgt in der Regel in monatlichen Raten, die aus einem Teil der Tilgung und einem Teil der Zinsen bestehen. Die Höhe der Raten wird bei Vertragsabschluss festgelegt und bleibt während der Laufzeit konstant. Die Rückzahlung endet, wenn der gesamte Kreditbetrag plus Zinsen vollständig beglichen ist. **
-
Was ist der Unterschied zwischen dem Zinssatz für ein Darlehen und dem Zinssatz für Einlagen?
Der Zinssatz für ein Darlehen ist der Prozentsatz, den ein Kreditnehmer an die Bank zahlt, um das geliehene Geld zurückzuzahlen. Der Zinssatz für Einlagen ist der Prozentsatz, den die Bank ihren Kunden zahlt, um Geld auf ihren Konten zu halten. Der Zinssatz für Darlehen ist in der Regel höher als der Zinssatz für Einlagen. **
-
Haben Autoverkäufer Einfluss auf den Zinssatz bei einer Finanzierung?
Autoverkäufer haben in der Regel keinen direkten Einfluss auf den Zinssatz bei einer Finanzierung. Die Konditionen für eine Finanzierung werden in der Regel von der Bank oder dem Finanzierungsinstitut festgelegt, mit dem der Autohändler zusammenarbeitet. Der Autoverkäufer kann jedoch möglicherweise bestimmte Angebote oder Sonderkonditionen für die Finanzierung anbieten, die von der Bank genehmigt wurden. **
-
Warum ist der Zinssatz des Kontokorrentkredits höher als bei einem Darlehen?
Der Zinssatz für einen Kontokorrentkredit ist in der Regel höher als bei einem Darlehen, da ein Kontokorrentkredit als kurzfristige Finanzierungslösung dient und mit höheren Risiken verbunden ist. Darüber hinaus bietet ein Kontokorrentkredit eine größere Flexibilität und Verfügbarkeit, was zu einem höheren Zinssatz führen kann. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.